キャッシュレス売上の入金管理|クレカ・QRの入金を照合する手順
「先月のカード売上、たしか30万円くらいあったはずなのに、通帳に入ってきたのは20万円ちょっと……あれ、残りはどこへ行ったんだろう?」 キャッシュレス決済が増えてから、こんなふうに通帳を見て手が止まったことはありませんか。現金なら「今日の売上=今日のレジの中身」でしたが、カードやQRコード決済は、売上が立つ日と、お金が入ってくる日がずれるうえに、手数料が引かれた金額で入ってきます。
ここで迷うのは、あなたの確認が甘いからではありません。決済会社ごとに締め日も入金日も手数料率も違い、しかも複数日の売上がまとめて入金される——そもそも「見えにくい」仕組みなのです。
でも、やることはシンプルにできます。この記事では、決済会社ごとに「売上・手数料・入金」を1行でつなぐ管理のしかたと、ズレたときの確認順を整理します。今日は、決済会社を1社選んで、先月分の1行を作ってみるところまでで十分です。
結論:キャッシュレス売上は、①売上の日に決済会社ごとの売掛金として総額で計上し、②入金の日に「入金額+決済手数料=売掛金」で消し込みます。管理には、決済会社ごとに「締め日・入金予定日・売上額・手数料・入金予定額・実際の入金額・差額」を並べた入金予定表を1枚つくれば十分です。差額が出たら、締め日のズレ → 取消・返品 → 手数料 → その他の順に確かめましょう。
何が起きているか:売上の日と入金の日が「ずれる」
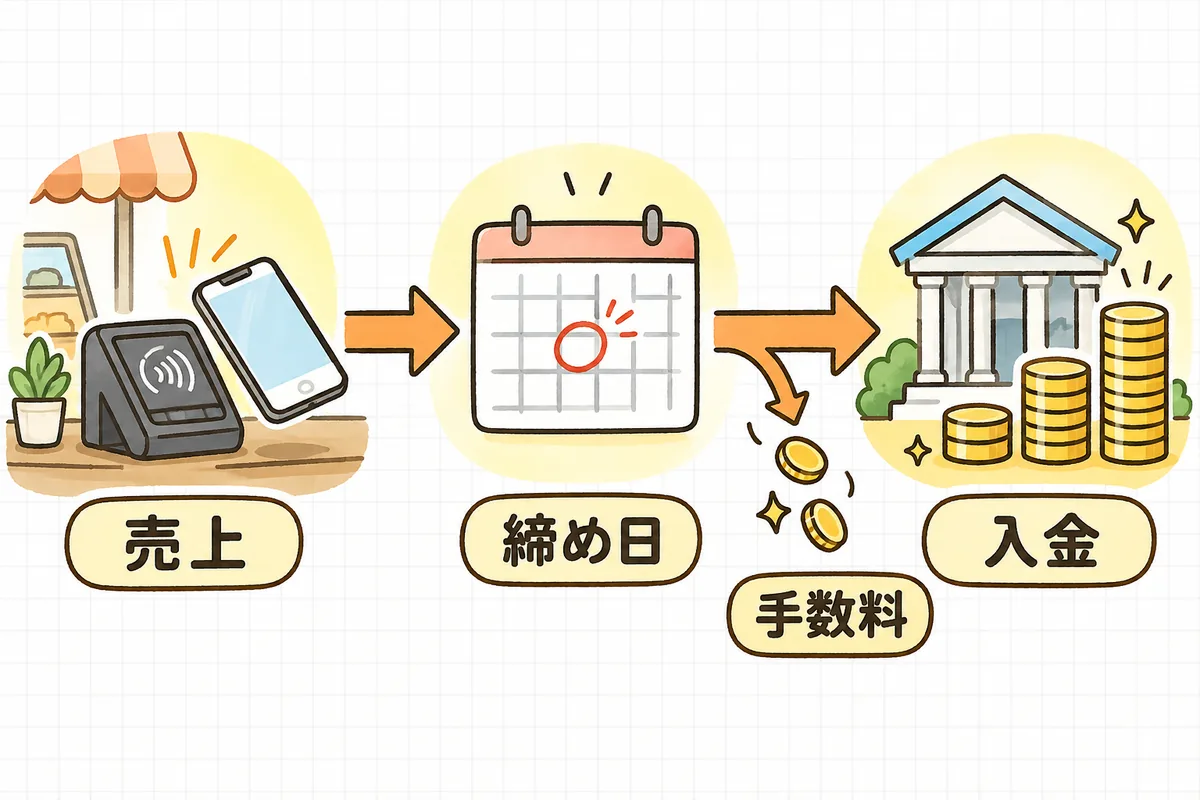
キャッシュレス決済のお金は、次の3段階で動きます。
- 売上(決済)の日:お客さまがカードやQRで支払った日。会社としては、ここで売上が立ちます。
- 締め日:決済会社が「ここまでの売上をまとめて払います」と区切る日。月1回、月2回、週1回など、会社や契約によってさまざまです。
- 入金の日:締めた売上から決済手数料を差し引いた金額が、口座に振り込まれる日。
つまり、通帳に入ってくるのは「ある期間の売上をまとめて、手数料を引いた金額」です。通帳の金額だけを見て売上を計上すると、売上が手数料の分だけ少なく、しかも計上の月がずれてしまいます。ここが、キャッシュレス売上の入金管理でいちばん大切なところです。
仕訳の基本:売上は「総額」、手数料は「入金のとき」に分ける
流れがわかったら、仕訳は2回に分けて考えます。例として、ある決済会社Aの1か月分のカード売上が220,000円、決済手数料率が3.25%だったとします。
① 売上の日(または月末にまとめて)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金(決済会社A) | 220,000 | 売上高 | 220,000 |
② 入金の日
手数料は 220,000円 × 3.25% = 7,150円、入金額は 220,000円 − 7,150円 = 212,850円です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 212,850 | 売掛金(決済会社A) | 220,000 |
| 支払手数料 | 7,150 |
ポイントは2つです。
- 売上は、手数料を引く前の総額で計上します。 入金額の212,850円を売上にしてしまうと、売上と経費が両方小さく見えてしまいます。
- 売掛金は、決済会社ごとに補助科目で分けます。 「売掛金(カード)」のひとまとめにすると、どの会社の入金がまだなのかが見えなくなります。補助科目の分け方は補助科目・部門・タグの使い分けも参考になります。
手数料の消費税区分は、決済会社の明細で確認する
決済手数料の消費税区分は、決済の種類や契約のしくみによって変わります。一般に、クレジットカードの加盟店手数料は非課税として扱われることが多い一方、QRコード決済や電子マネーの手数料は課税として扱われるケースもあります。思い込みで一律にせず、決済会社の入金明細や請求書(インボイス)に書かれている区分を確かめて、会計ソフトの税区分を設定しましょう。迷ったら顧問税理士に一度確認しておくと、その後は毎月同じ設定で回せます。税区分の考え方は消費税の税区分の基本にまとめています。
入金予定表を1枚つくる
仕訳の考え方がわかったら、次は「入金がちゃんと来たか」を見るための表です。エクセルでもスプレッドシートでも構いません。決済会社ごと・締め期間ごとに1行で、次の列を並べます。
| 決済会社 | 対象期間 | 締め日 | 入金予定日 | 売上額 | 手数料 | 入金予定額 | 実際の入金額 | 差額 |
|---|---|---|---|---|---|---|---|---|
| 決済会社A(カード) | 9/1〜9/30 | 9/30 | 10/15 | 220,000 | 7,150 | 212,850 | 212,850 | 0 |
| 決済会社B(QR) | 9/1〜9/30 | 9/30 | 10/10 | 55,000 | 1,089 | 53,911 | 53,911 | 0 |
※ 決済会社B:55,000円 × 1.98% = 1,089円、入金予定額 55,000円 − 1,089円 = 53,911円。上の表の会社名・料率・日付はすべて説明用の例です。
- 売上額・手数料・入金予定額は、各決済会社の管理画面からダウンロードできる「売上明細」「入金明細(精算明細)」の数字を写します。自分で計算するより、明細の数字を使うほうが端数のズレが起きません。
- 締め日と入金予定日は、契約書や管理画面の「入金サイクル」で確認できます。一度表に書いておけば、毎月同じです。
- 差額が0なら、その行はおしまい。0でない行だけを、次の節の順番で確かめます。
救いの一言:全部の決済会社を一気に表にしなくて大丈夫です。売上がいちばん大きい1社から始めて、慣れたら2社目を足す。それだけで、月末に「この入金、何の分?」と悩む時間はぐっと減ります。
具体例:差額が出たときの確認順
入金額が予定と合わないときは、次の順番で見ていくと、たいてい見つかります。
- 締め日のズレ:月末の数日分の売上が、翌月の締めに回っていないか。締め日が「月末」ではなく「20日」や「15日」の会社だと、期間の区切りが月とずれます。対象期間の列を見直しましょう。
- 取消・返品:お客さまのキャンセルや返品で、売上が取り消された分が差し引かれていないか。入金明細に「取消」「返金」などの行があるはずです。取り消された売上は、売上と売掛金の両方を減らす仕訳を入れます。
- 手数料:決済手数料以外に、振込手数料や入金手数料、月額の端末利用料などが一緒に差し引かれていないか。明細の内訳を確認し、それぞれ支払手数料などで計上します。
- その他:複数の締め期間分がまとめて入金されていないか、入金の最低金額に届かず次回に繰り越されていないか、といったケースもあります。
それでも合わないときは、決済会社のサポート窓口に「○月○日入金分の内訳を教えてください」と問い合わせれば大丈夫です。入金額が請求と合わないときの考え方は、入金額が請求と合わない|差額・手数料・相殺の確認順もあわせてどうぞ。
影響:放っておくと、決算で「謎の売掛金」が残る
入金の照合をしないまま月を重ねると、決算のときに困ることが出てきます。
- 売掛金の残高が説明できない:取消や手数料の処理漏れが積み重なり、「決済会社Aの売掛金が3,000円だけ残っている」のような、理由のわからない残高が残ります。
- 売上の計上月がずれる:入金ベースで売上を入れていると、月をまたいだ売上が翌月に入り、月次の数字が実態とずれます。決算月ならなおさらです。
- 資金繰りの見通しが立たない:入金予定日がわからないと、支払いのタイミングとの見比べができません。入金予定表は、そのまま資金繰り表の入金欄にも使えます。
逆に言えば、毎月1回、入金予定表の差額欄が0になっているかを見るだけで、これらはほとんど防げます。
明日やること(まず1つだけ)
明日やることは、「売上がいちばん大きい決済会社の管理画面を開いて、先月分の入金明細をダウンロードし、入金予定表に1行書いてみる」だけで十分です。
書いてみると、「この会社は締めが月末で、入金は翌月15日なんだ」「手数料はこの金額なんだ」と、ぼんやりしていた流れが1行で見えるようになります。差額が0なら、それで今月分はおしまい。0でなければ、上の確認順で1つずつ見ていけば大丈夫です。
チェックリスト:キャッシュレス売上の入金管理
- 使っている決済会社(カード・QR・電子マネー)を一覧にしたか
- 決済会社ごとに、締め日と入金予定日を確認したか
- 売掛金を決済会社ごとの補助科目で分けているか
- 売上を、手数料を引く前の総額で計上しているか
- 入金のときに、入金額+手数料=売掛金で消し込んでいるか
- 手数料の消費税区分を、決済会社の明細やインボイスで確認したか
- 取消・返品があった月に、売上と売掛金を減らしたか
- 振込手数料や端末利用料など、決済手数料以外の差し引きを確認したか
- 入金予定表の差額欄が0になっているか、毎月1回見ているか
- 月末に、決済会社ごとの売掛金残高が「未入金の売上」と一致しているか
最後に
キャッシュレス決済は、お客さまにとっては便利で、お店にとっても売上を逃さない大切な仕組みです。その裏側で、締め日も入金日も違う複数の決済会社の入金を、ひとりで追いかけている——それは、目に見えにくいけれど、確かに会社のお金を守っている仕事です。
覚えることは多くありません。「売上は総額で、決済会社ごとの売掛金に」「入金額+手数料で消し込む」「差額欄が0かを見る」——この3つがあれば、キャッシュレスの入金はもう「見えにくいもの」ではなくなります。
まずは1社、1行から。表に書いた1行が、来月のあなたをきっと楽にしてくれます。一緒に、ひとつずつ整えていきましょう。
本記事は一般的な実務情報です。決済会社の締め日・入金サイクル・手数料率、手数料の消費税区分は、契約内容によって異なります。最終的な判断は、各決済会社の明細・規約や、顧問税理士にご確認ください。
よければ、こちらも
- 入金を売掛金と突き合わせる基本の流れは、売掛金の消し込み|ズレなく正確に進める手順とコツにまとめています。
- 入金額が合わないときの考え方は、入金額が請求と合わない|差額・手数料・相殺の確認順へ。
- 入金予定を資金の見通しにつなげたいときは、資金繰り表の作り方|エクセルで作るシンプルな入出金管理の型もどうぞ。
- 月末の確認全体は、月次決算チェックリストで。ほかの実務も、記事一覧から少しずつ一緒に整理していきましょう。