検収書・受領書のもらい方|売上計上の証拠を残す4つの型
決算の準備をしていたら、顧問税理士からこんな質問が届きました。「3月31日に計上しているこの売上、相手の検収は3月中で間違いないですか? 何か確認できるものはありますか」。
売上はたしかに3月に入れた。営業担当からも「月末に納品済み」と聞いている。でも、手元にあるのは自社で作った請求書の控えだけ。相手が受け取った・確かめたことを示す紙は、どこにも綴じていない——そんなふうに、ひやっとしたことはありませんか。
先にお伝えすると、これはあなたの記帳が雑だったからではありません。検収書や受領書は「相手からもらうもの」なので、経理だけでは集められず、仕組みがないと抜け落ちやすい書類です。この記事では、売上の日を裏づける証拠を、無理なく集めて残す型を一緒に整えていきます。
結論:売上を計上した日の根拠として、自社の計上基準に合った「相手の受け取り・確認の記録」を1取引につき1つ残します。形は紙の検収書に限りません。①検収書(相手が発行)、②受領印つきの納品書控え(相手のサイン・押印)、③検収・受領の連絡メール、④配送の配達完了記録——この4つの型から、取引先ごとに無理のないものを選べば十分です。メールやPDFで受け取ったものは、電子データのまま保存します。まずは「決算月の月末をまたぐ取引」から、証拠がそろっているか確かめてみましょう。
何が起きているのか:売上の証拠が「自社の書類」だけになっている
売上の取引で、経理の手元に自然と集まるのは、だいたい次のような自社で作った書類です。
- 見積書・注文請書の控え
- 納品書・出荷伝票の控え
- 請求書の控え
どれも大切な書類ですが、これらが示すのは「こちらが出した・送った」という事実まで。相手が受け取った日、中身を確かめた日は、自社の書類だけでは分かりません。
ふだんの月は、それで困ることはほとんどありません。困るのは、月末をまたぐ取引です。出荷は3月30日、相手の検収は4月2日。この1件をどちらの期の売上にするかは、会社の売上計上基準で決まります。計上基準の決め方は売上はいつ計上する?出荷・検収・引渡しで計上日を決めるで整理しました。
基準を決めていても、その日を示す記録がなければ、あとから「本当にその日だったか」を説明できません。決算での確認や税務調査で、売上の計上時期(いわゆる期ズレ)はよく見られるところです。だからこそ、基準とセットで「その日を示す証拠」を残すことが大事になります。
売上の証拠を残す4つの型
「検収書をもらわなきゃ」と思うと、取引先にお願いしづらくて止まってしまいがちです。でも、証拠の形は紙の検収書だけではありません。相手が受け取った・確かめたと分かる記録なら、次の4つの型のどれでも役に立ちます。
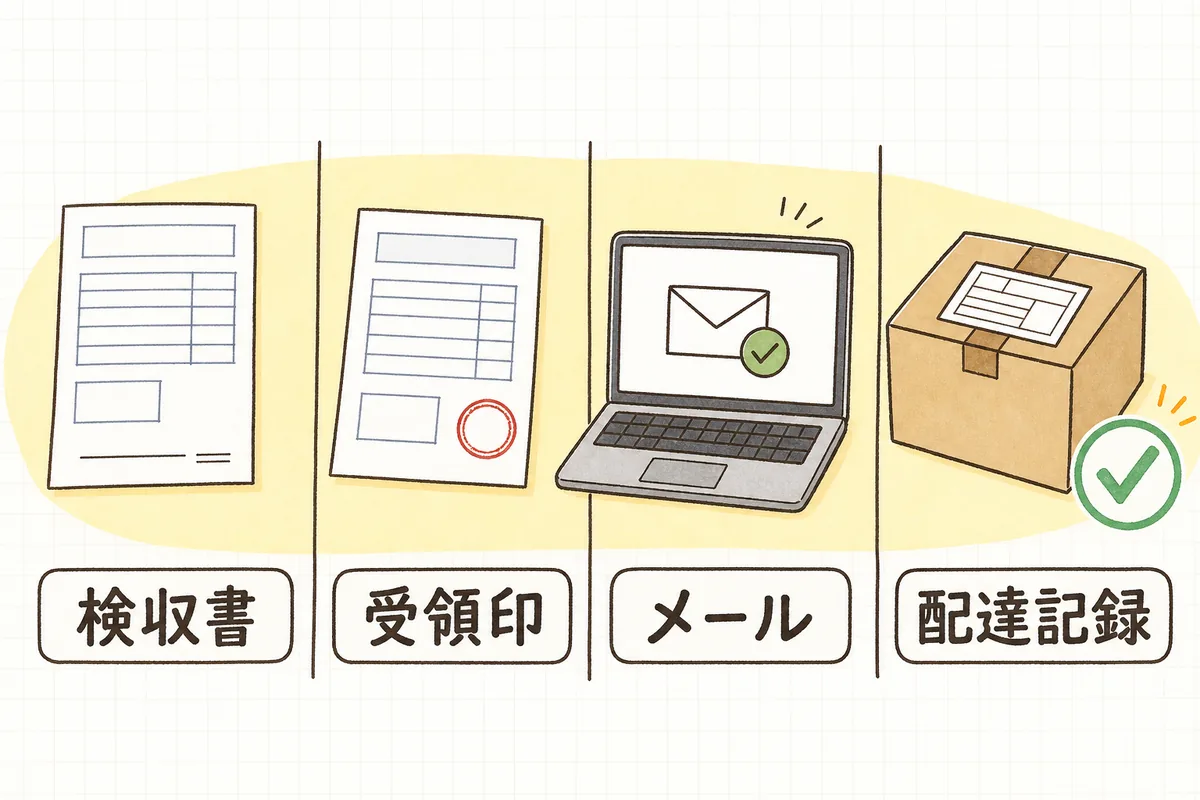
| 型 | どんなものか | 向いている取引 | 残す日付 |
|---|---|---|---|
| ①検収書 | 相手が「検査して受け入れた」ことを書いて発行する書類 | 機械・システム・制作物など、検収が契約で決まっている取引 | 検収日 |
| ②受領印つき納品書控え | 納品書を2枚複写などにし、1枚に相手のサインや受領印をもらって持ち帰る | 自社で配達・設置する取引、手渡しの納品 | 受領日 |
| ③検収・受領の連絡メール | 「本日、検収完了しました」「受け取りました」という相手からのメール | 制作・業務委託・データ納品など、やりとりがメール中心の取引 | メールの送信日・本文の日付 |
| ④配達完了記録 | 宅配業者の追跡画面や配達完了の通知 | 宅配便で送る商品販売(着荷基準の会社など) | 配達完了日 |
出荷基準の会社なら、ふだんは出荷伝票や送り状の控えが計上日の根拠になります。そのうえで、返品や「届いていない」といった行き違いに備えて、④の配達記録をたどれるようにしておくと安心です。
大事なのは、全部の取引に完璧な検収書をそろえることではありません。自社の計上基準と取引の形に合った型を、取引先ごとに1つ決める。それだけで、「この売上はいつ?」に答えられる状態になります。
具体例:取引先ごとに「証拠の型」を決めてみる
ある会社(3月決算・商品販売と機器の設置工事をしている)を例に、取引先ごとの型を決めてみます。
| 取引先 | 取引の内容 | 計上基準 | 証拠の型 | もらい方 |
|---|---|---|---|---|
| A社 | 消耗品の定期販売(宅配) | 出荷基準 | 送り状控え+④配達記録 | 追跡番号を請求書控えにメモ |
| B社 | 業務用機器の設置 | 検収基準 | ①検収書 | 設置完了時に検収書の様式を持参して記入してもらう |
| C社 | 自社便で納品 | 出荷基準 | ②受領印つき納品書控え | 配達担当が受領印をもらって持ち帰る |
| D社 | 保守点検の作業 | 作業完了日 | ③完了確認のメール | 作業報告書を送り、「確認しました」の返信をもらう |
検収書をもらうときのお願いのしかた
検収書が必要な取引で、相手の会社に検収書の様式がない場合は、こちらで様式を用意して、記入と押印(またはサイン)だけお願いするのがいちばん負担が少ない方法です。様式に入れておきたい項目は、次のくらいで足ります。
- 取引先名(検収した会社)と自社名
- 対象の品名・作業内容・数量(注文書番号があれば記入)
- 検収日
- 「上記のとおり検収しました」の一文と、検収者の署名または押印
お願いするときは、「経理の都合で」と恐縮しすぎなくて大丈夫です。たとえばこんな一文で十分伝わります。
「お手数ですが、設置完了のご確認として、こちらの検収書にご記入をお願いできますでしょうか。売上計上の記録として保管させていただきます。」
契約のときに「検収は書面(またはメール)で行う」と決めておけば、毎回お願いする手間もなくなります。新しく検収基準の取引が始まるときは、営業担当に一言伝えておきましょう。
メールで検収をもらう場合
業務委託や制作物では、検収書の代わりにメールでの検収連絡がいちばん自然なこともあります。そのときは、本文に「何を」「いつ」検収したかが分かる形でもらえると、あとで迷いません。
「〇月〇日納品の〇〇(注文番号〇〇)について、本日検収が完了しました。」
「ありがとうございます、確認しました」だけの返信でも、元の納品メールとセットで保存しておけば記録になります。
受け取った証拠の保存:紙とデータで置き場所を分ける
集めた証拠は、売上の請求書控えと、あとから結びつけられる形で残します。
- 紙で受け取ったもの(検収書・受領印つき納品書控え):請求書の控えと一緒に、取引先別・月別に綴じる。スキャンしてデータで保存する方法もあります。
- メールやPDFで受け取ったもの:これは電子取引にあたるので、印刷して紙だけ残すのではなく、データのまま保存します。保存のしかた(ファイル名のつけ方や検索できる状態)は電子取引データの保存|結局なにをすればいいかを整理するで整理しています。
- 配達記録:追跡画面は一定期間で見られなくなることがあるので、決算月の月末をまたぐ分だけでも画面を保存(PDF化)しておくと安心です。
ファイル名を「取引日_取引先_金額_検収書」のようにそろえておくと、税理士から聞かれたときにもすぐ出せます。綴じ方・置き方の型は証憑の整理・ファイリング|あとで一発で探せる仕組みの作り方も参考にしてください。
証拠がそろうと、何が良くなるのか
検収書や受領書は、ふだんは誰にも見られない書類です。それでも、そろえておくと仕事がぐっと楽になります。
- 決算で「この売上はいつ?」にすぐ答えられる:月末をまたぐ取引の確認が、記録を見るだけで済みます。決算前の整理は決算整理仕訳の総点検とあわせてどうぞ。
- 税務調査でも落ち着いて説明できる:売上の計上時期を聞かれたとき、相手の記録を見せられるのは心強いものです。→税務調査の準備|日ごろ整える書類と連絡が来てからの段取り
- 入金トラブルのときの支えになる:「まだ受け取っていない」「検収が済んでいない」と言われたとき、受領・検収の記録があれば話が早く進みます。回収の進め方は売掛金の回収が遅れたときで書きました。
明日やること(まず1つだけ)
明日は、直近の決算月(またはいちばん新しい月末)をまたいだ売上を3件選んで、「相手の受け取り・確認の記録」があるかを確かめることだけで十分です。
あれば、請求書控えの横にそっと綴じる。なければ、営業担当や配送記録をたどって、メールや追跡画面を保存しておく。それでも見つからないものがあっても、責める必要はありません。今月の取引から、型を決めてそろえていけば大丈夫です。
型が決まったら、取引先マスタの整え方|振込先・締め日・支払サイトを1か所にの一覧に「計上基準」「証拠の型」の2列を足しておくと、次からは迷わなくなります。
検収書・受領書のチェックリスト(コピーして使えます)
上から順に、できるところから確認してみてください。全部を一度にそろえなくて大丈夫です。
- 最低ライン(まずここだけ)
- 自社の売上計上基準(出荷・着荷・検収など)が一行で書いてある
- 決算月の月末をまたぐ売上について、計上日を示す記録がある
- 型を決める
- 検収基準の取引先・取引を洗い出した
- 取引先ごとに「証拠の型」(検収書/受領印/メール/配達記録)を決めた
- 検収書の様式がない取引先向けに、自社の様式を用意した
- 新しい検収基準の取引が始まるとき、営業担当から経理に一言もらう流れがある
- 保存する
- 紙の検収書・受領印つき納品書控えを、請求書控えと結びつけて綴じている
- メール・PDFで受け取った検収連絡を、データのまま保存している
- 月末をまたぐ分の配達記録を、PDFなどで保存している
- 迷ったとき
- 計上基準や、証拠が残っていない取引の扱いは、顧問税理士に確認した
最後に
検収書や受領書は、経理がひとりで頑張っても集まらない、相手と営業と一緒に残す書類です。だから抜け落ちていたとしても、それはあなたの見落としではなく、まだ仕組みがなかっただけのこと。
取引先ごとに型を1つ決めて、月末をまたぐ分だけでも記録をそろえておく。それだけで、「この売上はいつ?」と聞かれたときに、落ち着いて1枚を差し出せるようになります。今日、自社の売上の証拠について考えたこと自体が、もう十分な一歩です。ひとつずつ、一緒にそろえていきましょう。
本記事は一般的な実務情報です。売上の計上基準や、計上時期を裏づける書類の扱いは、取引の内容や契約、会社ごとの会計方針によって異なります。最終的な判断は、顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
- 売上はいつ計上する?出荷・検収・引渡しで計上日を決める
- 請求書の発行から入金確認まで|ひとり経理の基本フロー
- 電子取引データの保存|結局なにをすればいいかを整理する
- 証憑の整理・ファイリング|あとで一発で探せる仕組みの作り方
- ひとり経理の月次決算チェックリスト|締めの手順と漏れ防止の型
請求・入金まわりの手順は、記事一覧から少しずつ一緒に整理していきましょう。