売上はいつ計上する?出荷・検収・引渡しで計上日を決める
9月30日の夕方、倉庫から商品を出荷しました。お客さんに届いたのは10月1日、検収の連絡が来たのは10月3日です。
この売上、9月で入れる? それとも10月?
先月は出荷した日で入れた気がする。でも、別の取引先は検収書が届いてから入れていたような……。会計ソフトの日付欄にカーソルを置いたまま、手が止まってしまう。そんな月末、ありますよね。
これは、あなたの知識が足りないから迷うのではありません。「うちの会社はどの日で売上を立てるか」がどこにも書かれていないから、毎回その場で考えることになっているだけです。
この記事では、出荷基準・検収基準・引渡基準の違いと、自社の計上基準を1つに決めて書いておく方法を、一緒に整理していきます。
結論:商品を売ったときの売上は、原則として商品を引き渡した日に計上します。ただ「引き渡した日」にはいくつかの見方があり、出荷した日(出荷基準)、相手が中身を確かめた日(検収基準)、相手に届いた日(着荷基準)などから、取引の実態に合った合理的なものを選びます。大事なのは、一度決めたら毎期同じ基準で続けることと、決めた基準を一行で書いておくこと。今日はまず、自社がいまどの日で売上を入れているかを、直近の請求書3枚で確かめてみましょう。
何が起きているか|「売上の日」が、取引先ごと・月ごとにばらばら
売上の計上日で迷うのは、日付の候補がいくつもあるからです。ひとつの取引でも、こんなに日付があります。
- 受注した日(注文書が届いた日)
- 出荷した日(倉庫から出した日)
- 相手に届いた日(着荷した日)
- 相手が検収した日(中身や数量を確かめた日)
- 請求書を出した日
- 入金があった日
ふだんの月は、どの日で入れても同じ月に収まることが多いので、あまり気になりません。困るのは、月末をまたぐ取引です。出荷は月末、検収は翌月。この1件が、どちらの月の売上になるかで、月次の数字も、決算の利益も変わります。
そして、ひとり経理でよく起きるのがこんな状態です。
- 請求書を出した日で売上を入れている:締め請求の取引先だと、締め日のあとの納品分が翌月にずれます。
- 入金があった日で売上を入れている:会計ソフトの銀行連携に任せていると、知らないうちにこうなっていることがあります。
- 取引先によって、出荷日だったり検収日だったりする:前任者の入れ方を引き継いだまま、理由はよく分からない。
どれも、誰かがさぼった結果ではありません。「売上はこの日で入れる」という一行が、社内に決まっていないだけです。
売上の計上基準は3つを押さえれば大丈夫
法人税では、商品の販売による売上は、原則として目的物を引き渡した日の属する事業年度に計上する、とされています(法人税法第22条の2)。そして「引き渡した日」がいつかは、出荷した日、相手が検収した日など、その商品の種類や性質、契約の内容に合った合理的な基準のうち、会社が継続して使っているもので判断します(法人税基本通達2-1-2)。
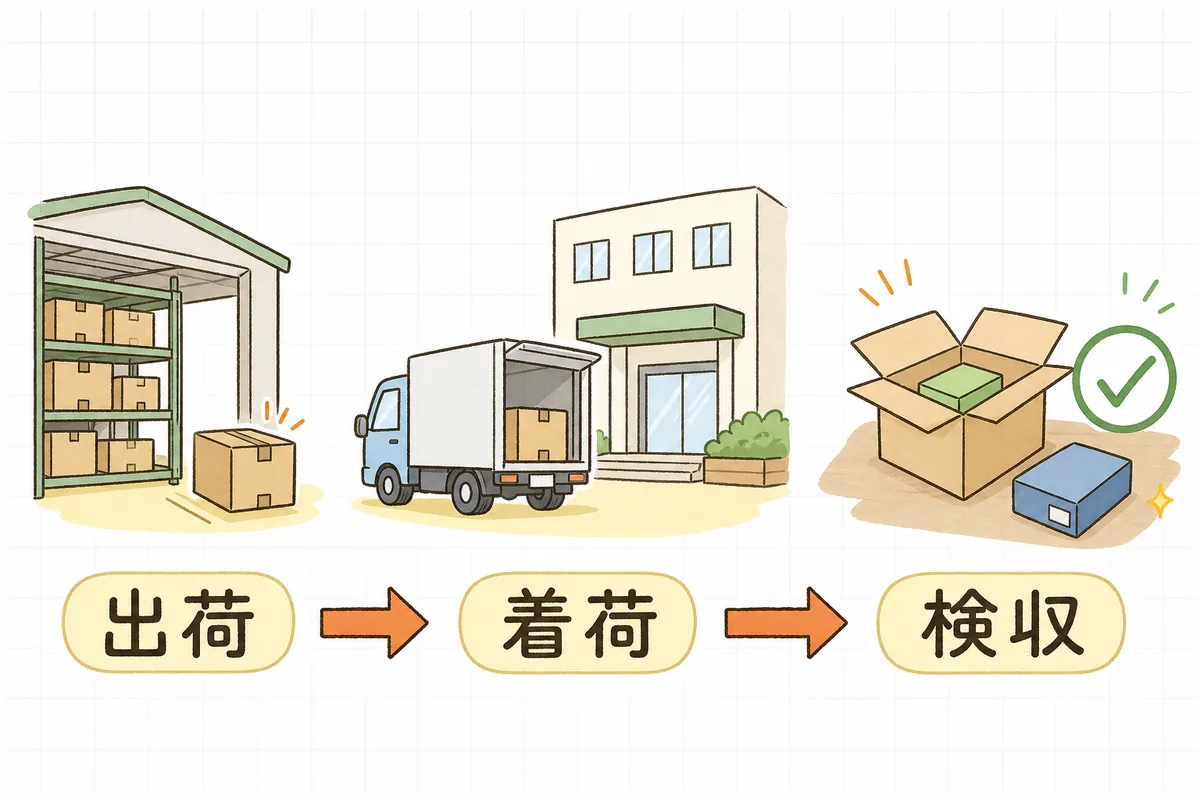
つまり、「どれか1つが正解」ではなく、取引の実態に合った基準を選んで、続けるという考え方です。よく使われるのは次の3つです。
| 基準 | 売上を入れる日 | 向いている取引 | 確かめる書類 |
|---|---|---|---|
| 出荷基準 | 自社から商品を出荷した日 | 一般的な商品の販売。出荷したら通常そのまま受け取ってもらえる取引 | 出荷伝票・納品書の控え |
| 着荷基準 | 相手に商品が届いた日 | 配送に日数がかかる取引、届いた日を相手と確認しやすい取引 | 受領書・配送の到着記録 |
| 検収基準 | 相手が中身を確かめ、受け取りを確認した日 | 機械や据え付けが必要な品、仕様どおりか確認が要る品、相手の検収が契約で決まっている取引 | 検収書・検収の連絡メール |
中小企業では、ふだんの商品販売は出荷基準、据え付けや検収が契約で決まっている取引は検収基準、という組み合わせがよく見られます。どちらが良い悪いではなく、取引の実態に合っているかで選んでください。
ひとつだけ覚えておきたいのは、請求書を出した日や入金日は、それだけでは「引き渡した日」にならないということです。請求と入金は、売上とは別のタイミングで動くもの、と分けて考えておくと迷いが減ります。
サービス(役務)の売上は「終わった日」が基本
商品ではなく、作業やサービスを提供する場合は、原則としてその作業が終わった日に売上を計上します。ただ、保守や顧問のように毎月続く契約は、その月に提供した分をその月の売上にするのが一般的です。長期の工事や、途中で区切って報酬を受け取る契約などは考え方が少し変わるので、該当しそうなときは顧問税理士に一度確認しておくと安心です。
具体例|月末をまたぐ1件を、基準ごとに見てみる
冒頭の取引で考えてみます(金額は例です)。3月決算の会社で、3月30日に出荷した商品です。
| 日付 | できごと |
|---|---|
| 3月30日 | 自社の倉庫から出荷 |
| 4月1日 | 相手に到着 |
| 4月3日 | 相手から検収の連絡 |
| 4月20日 | 締め日で請求書を発行 |
| 5月31日 | 入金 |
売上 330,000円(税込)の、この1件がどの事業年度に入るかは、基準によってこう変わります。
- 出荷基準の会社:3月30日に出荷 → 3月の売上(今期)
- 着荷基準の会社:4月1日に到着 → 4月の売上(来期)
- 検収基準の会社:4月3日に検収 → 4月の売上(来期)
出荷基準の会社なら、3月30日の日付で次のように記帳します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 330,000円 | 売上高 | 300,000円 |
| 仮受消費税 | 30,000円 |
(税抜経理の場合。300,000円×10%=30,000円、合計330,000円)
請求書は4月20日、入金は5月31日ですが、売上の日付はどちらでもありません。入金のときは、売掛金を消すだけです(売掛金と未収入金の違いは未収入金と売掛金の違い|本業以外の未回収はどう処理する?へ)。
同じ取引でも、決めている基準しだいで今期にも来期にもなる。だからこそ、基準を決めて、続けることがいちばん大事になります。
影響|基準がぶれると、月次も決算もぶれる
計上基準がばらばらだと、困るのは次のような場面です。
- 月次の売上が、月によって凸凹になる:同じ取引先なのに、ある月は出荷日、ある月は請求日で入れていると、売上の波が実際の商売と合わなくなります。
- 決算で、今期と来期の境目があいまいになる:決算月の月末をまたぐ取引が、どちらに入るのか説明できなくなります。期ズレの考え方は期ズレを防ぐ|計上月を間違えない発生主義の考え方で整理しています。
- 税務調査で「なぜこの日なのか」を聞かれたときに困る:調査では、期末をまたぐ売上の計上時期がよく確認されます。基準が決まっていて、書類で裏づけられていれば、落ち着いて説明できます(準備は税務調査の準備へ)。
ここで、少し気持ちを軽くしておきたいことがあります。いまの入れ方が少しばらついていても、それを今日すべて直す必要はありません。 これから決める基準を、次の月から使っていけば大丈夫です。過去の分が気になるときは、決算前に顧問税理士へ「こういう入れ方をしていたのですが」と一言相談すれば、直し方を一緒に考えてもらえます。
なお、一度決めた基準は、毎期続けて使うことが前提です。利益を調整するために年によって基準を変える、ということはできません。取引の形が変わって基準を見直したいときも、顧問税理士に相談してから切り替えましょう。
明日やること(まず1つだけ)
明日やるのは、全取引の計上日を見直すことではありません。
直近の請求書を3枚選んで、会計ソフトに入っている売上の日付が「出荷日・着荷日・検収日・請求日・入金日」のどれになっているかを確かめる。 それだけです。
確かめたら、メモ帳でも経理マニュアルでもいいので、「当社の売上計上基準:商品販売は出荷基準(出荷伝票の日付)」のように一行書いておいてください。検収基準の取引先があれば、その取引先名も添えておきます。取引先ごとの例外は、取引先マスタの整え方|振込先・締め日・支払サイトを1か所にの一覧に「計上基準」の列を足しておくと、次から迷いません。
売上計上基準のチェックリスト
上から順に。今日は「まずここだけ」の1つで十分です。
- まずここだけ(今日)
- 直近の請求書3枚で、売上の日付がどの日になっているか確かめた
- 基準を決める
- ふだんの商品販売の計上基準(出荷・着荷・検収のどれか)を決めた
- 検収が契約で決まっている取引先・取引を洗い出した
- サービスの売上は「作業が終わった日」「毎月提供分はその月」で入れている
- 決めた基準を、経理マニュアルやメモに一行で書いた
- 書類で裏づける
- 出荷基準なら、出荷伝票・納品書の控えの日付で売上を入れている
- 検収基準なら、検収書や検収の連絡を保存している
- 請求日・入金日だけで売上を入れている取引が残っていないか見た
- 決算月
- 決算月の月末をまたぐ出荷・検収を一覧にして、どちらの期か確かめた
- 基準を見直したいときは、切り替える前に顧問税理士に相談する
最後に
冒頭の、9月30日に出荷して10月3日に検収された1件に戻ります。
日付欄で手が止まったのは、あなたが売上を正しい月に入れようと、きちんと考えているからです。何も考えずに請求日で入れていたら、そもそも迷うことはありません。その「迷い」は、丁寧に仕事をしている証拠です。
計上基準を一行で決めておくのは、その丁寧さを、毎月の「どっちだろう」から「書いてあるとおりに入れるだけ」に変えるための工夫です。全部を一度に直さなくていい。まずは請求書3枚を見て、一行書いてみる。それだけで、来月の月末は、きっと今日より少し迷わずに済みます。一緒に始めてみましょう。
本記事は一般的な実務情報です。売上の計上時期は、取引の内容や契約、会社が採用している会計基準によって異なります。計上基準の決め方や変更、長期の工事・役務提供などの取扱いは、最終的な判断を顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
- 請求のタイミングと売上の日を分けて考えたいときは、締め請求と都度請求の使い分け|合計請求書で入金管理を楽にと請求書の発行から入金確認まで|ひとり経理の基本フローへ。
- 決算前の売上の拾い方は決算整理仕訳の総点検|前払費用・未払費用の入れ忘れを防ぐとひとり経理の月次決算チェックリストもあわせてどうぞ。
- 消費税の計算を手元で確かめたいときは、消費税 税抜⇄税込 計算機も使ってみてください。ほかの実務も、記事一覧から少しずつ一緒に整理していきましょう。