未収入金と売掛金の違い|本業以外の未回収はどう処理する?
月末の記帳をしていたら、見慣れない入金予定がいくつか出てきます。
先月手放した社用車の売却代金。倉庫の片づけで出た金属くずの買取代。保険会社から届いた「お支払いのご案内」。どれも、まだお金は入っていません。
会計ソフトの勘定科目を選ぶところで、手が止まりますよね。 「入金待ちなんだから売掛金? でも、うちは車屋さんじゃないし……」。
売掛金という科目はふだん毎日のように使っているぶん、ほかの「まだもらっていないお金」をどこに置けばいいのか、急に分からなくなることがあります。これは知識不足ではなく、めったに起きない取引だから迷うだけです。
先に安心してほしいのは、分け方の軸は1本しかない、ということです。一緒に整理していきましょう。
結論:本業の売上の未回収は「売掛金」、本業以外の取引の未回収は「未収入金」です。軸は「その会社の本業(営業取引)の売上かどうか」だけ。社用車や備品を売った代金、保険金、補助金・助成金の確定分、スクラップの売却代などは未収入金に入れます。どちらも貸借対照表では「すぐに回収する予定の資産」として並びますが、分けておくと、売上の回収状況(売掛金の残高)が本業の数字だけで見られるようになります。迷ったら「これは請求書を出して売っている商品・サービスか?」と自分に聞いてみてください。
何が起きているか|「まだもらっていないお金」には、いくつか箱がある
「まだ入金されていないけれど、受け取る権利があるお金」を入れる箱は、ひとつではありません。ひとり経理が日常で出会うのは、おもにこの3つです。
| 科目 | 何の未回収か | よくある例 |
|---|---|---|
| 売掛金 | 本業の売上の代金 | 商品の販売代金、サービスの請求額 |
| 未収入金 | 本業以外の取引で確定した代金 | 社用車・備品の売却代金、保険金、助成金の確定分、スクラップ売却代 |
| 未収収益 | 決算時点で時間の経過に応じて発生しているが、まだ期日が来ていない収益 | 定期預金の経過利息、期日前の受取家賃の経過分 |
売掛金と未収入金の違いは、取引の中身(本業か、それ以外か)です。
一方、未収入金と未収収益の違いは、支払ってもらう時期がもう来ているかどうかです。未収入金は「金額も受け取る日も確定していて、あとは入金を待つだけ」のもの。未収収益は「継続的なサービスの提供で、決算日までに経過したぶんを見越して計上する」もので、ふだんの月次ではあまり使わず、決算整理で出てくることが多い科目です。
迷いやすいのは、「未収」という字が両方に入っているからだと思います。ここでは、毎月使うのは売掛金と未収入金の2つ、未収収益は決算のときに思い出せば大丈夫、くらいに覚えておいてください。
分け方の軸|「本業の売上か?」の1問だけ
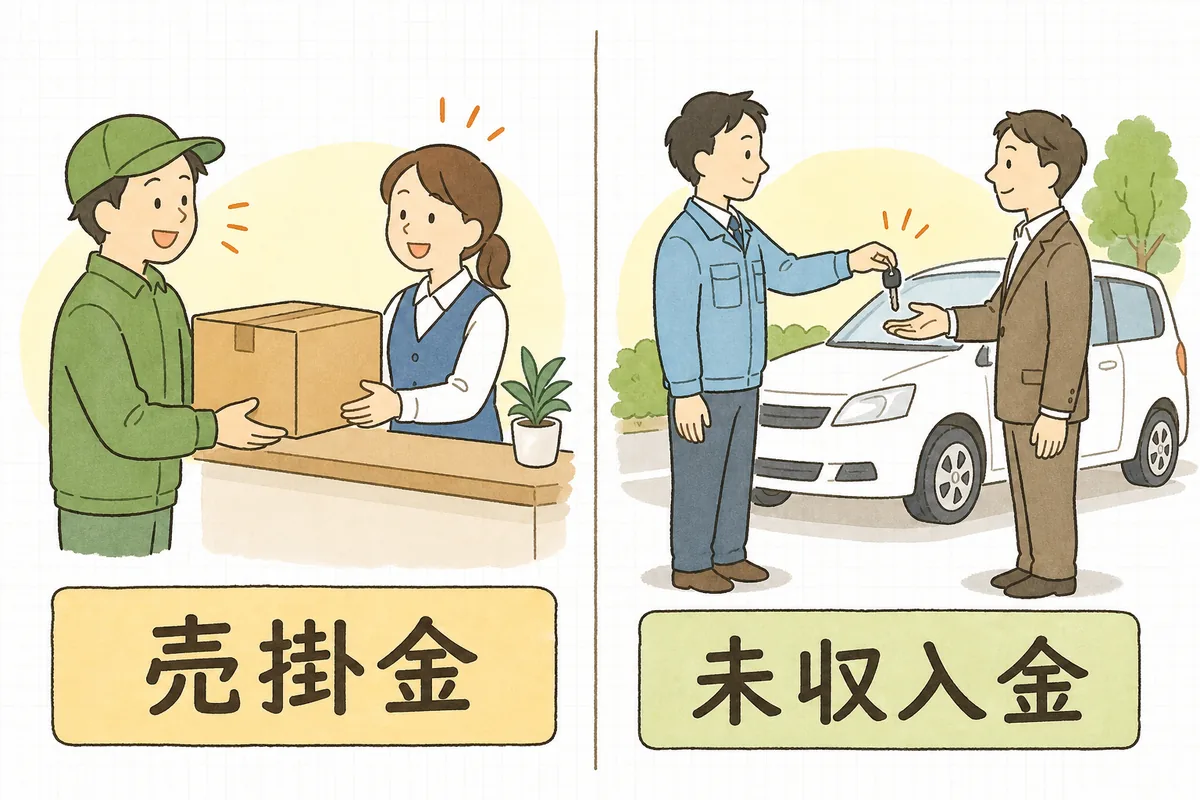
判断は、この1問で足ります。
「これは、うちが商売として請求書を出して売っている商品・サービスの代金か?」
- はい → 売掛金
- いいえ → 未収入金
同じ「車を売った代金」でも、中古車販売店なら本業の売上なので売掛金、それ以外の会社が社用車を手放した代金なら未収入金です。同じ取引でも、会社によって答えが変わる。ここが、一覧表を丸暗記しても迷いが消えない理由です。
判断の目安になるのは、損益計算書のどこに収益が入るかです。
- 売上高に入るもの → 相手の科目は売掛金
- 営業外収益(雑収入・受取保険金など)や特別利益(固定資産売却益など) に入るもの → 相手の科目は未収入金
「売上に入れる取引かどうか」を先に決めると、未回収側の科目は自然に決まります。
ちなみに、金属くずや作業くずの売却代のように、本業に付随して毎月のように出るものは、会社によって売上高に含めていることもあります。そのときは、売上に入れているなら売掛金、雑収入に入れているなら未収入金、と収益側と合わせておけば筋が通ります。大事なのは、毎期同じ扱いを続けることです。
具体例|よく出る4つの取引の仕訳
ここでは、消費税は税抜経理(売上側は仮受消費税に分ける)、税率10%として書きます。税込経理の会社は、仮受消費税の行がなく、税込額で収益を立てる形になります。
例1:本業の商品を掛けで販売した(比較用)
商品を税込22万円で販売し、代金は翌月末に入金予定。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 220,000 | 売上高 | 200,000 |
| 仮受消費税 | 20,000 |
いつもの形です。これを基準に、ほかの3つを見比べてください。
例2:社用車を売却した
帳簿価額40万円の社用車を、買取業者に税込55万円で売却。車を引き渡した日に売却が確定し、代金は2週間後に振り込まれる。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未収入金 | 550,000 | 車両運搬具 | 400,000 |
| 固定資産売却益 | 100,000 | ||
| 仮受消費税 | 50,000 |
税抜の売却額は50万円(55万円 ÷ 1.1)、帳簿価額40万円との差額10万円が売却益です。車の売却は本業ではないので、未回収の代金は未収入金になります。
ひとつ気をつけたいのは、消費税は「売却益」ではなく「売却額」にかかるところです。この例なら、消費税の対象は売却益の10万円ではなく、税抜売却額の50万円です。消費税の申告で課税売上に含める金額も、この50万円になります。売却損益の出し方は、固定資産を売った・捨てたときの仕訳で詳しく整理しています。
例3:保険金の支払額が確定した
事故で修理した設備について、保険会社から「30万円をお支払いします」という通知が届いた。入金は来月。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未収入金 | 300,000 | 受取保険金 | 300,000 |
保険金は、消費税の対象外(不課税)です。計上するのは、支払額が確定したとき(通知を受けたとき)が目安です。「請求はしたけれど、金額がまだ決まっていない」段階では、まだ計上しないのが一般的です。
例4:倉庫の片づけで出た金属くずを売った
回収業者に税込11,000円で買い取ってもらい、代金は翌月に振り込まれる。雑収入で処理している会社の場合。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未収入金 | 11,000 | 雑収入 | 10,000 |
| 仮受消費税 | 1,000 |
金属くずの売却は、消費税では課税取引です。金額が小さいので現金でもらってそのまま、ということもありますが、振込で後日入る場合は未収入金にしておくと、入金の確認漏れを防げます。
入金されたとき(4つとも共通)
入金があったら、それぞれの科目を消し込みます。例2なら、
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 550,000 | 未収入金 | 550,000 |
振込手数料が差し引かれて入金された場合の考え方は、売掛金のときと同じです。振込手数料は誰が負担?もあわせてどうぞ。
影響|分けておくと、どこが楽になるか
「どっちも資産なんだから、売掛金にまとめても合計は同じでは?」と思うかもしれません。貸借対照表の資産の合計は、たしかに同じです。
それでも分けておくと、次の3つが楽になります。
1. 売掛金の残高が「本業の回収状況」だけを表すようになる 売掛金に車の売却代金が混ざると、その月だけ売掛金がふくらみます。社長や銀行が「売上に対して売掛金が多いな、回収が遅れていないか」と見たとき、説明が1つ増えてしまいます。売掛金を本業だけにしておけば、試算表を見たときに数字がそのまま状況を語ってくれます。
2. 売掛金の年齢表や督促の対象がきれいになる 滞留債権の年齢表や督促リストは、得意先ごとの売掛金で作ることが多いはずです。そこに保険会社や買取業者が並ぶと、ひとつずつ「これは違う」と除く手間が出ます。
3. 決算書の明細がそのまま作れる 決算申告で出す勘定科目内訳明細書には「売掛金(未収入金)の内訳書」という様式があり、同じ様式の中で、科目名を書き分けて記入します。ふだんから分けておけば、決算のときに探し直す必要がありません。書き方は勘定科目内訳明細書の書き方にまとめています。
過去に売掛金に入れてしまった未収入金があっても、慌てなくて大丈夫です。入金済みなら残高には残っていないので、そのままで構いません。まだ残っているものだけ、振替仕訳(借方 未収入金/貸方 売掛金) で移しておけば、決算までにきれいになります。
残高を見るときのコツ|未収入金は「放っておくと残る」科目
売掛金は毎月の入金確認や消し込みの流れに乗っているので、残っていれば自然と気づきます。
一方の未収入金は、めったに発生しないぶん、確認の流れに乗りにくい科目です。売却代金が入ったのに消し込みを忘れていた、助成金が不支給になったのに残ったまま、ということが起きやすい場所です。
おすすめは、次の2つだけです。
- 会計ソフトで補助科目(取引先別)を切っておく。「未収入金/◯◯自動車」「未収入金/△△保険」と分けておけば、何が残っているかが一目で分かります。
- 月次のチェックで、未収入金の残高を1行ずつ確認する。件数はたいてい数件なので、1分で終わります。入金予定日を過ぎているものがあれば、相手に一報を入れるだけです。
もし、回収に1年を超えそうな未収入金(分割で受け取る売却代金など)がある場合は、決算書では流動資産ではなく「長期未収入金」として投資その他の資産に並べることがあります。金額が大きいときは、顧問税理士に表示を相談してみてください。
明日やること(まず1つだけ)
明日は、試算表の「未収入金」の残高を開いて、中身を1行ずつ見る。それだけです。
- 残高がゼロなら、そのままで大丈夫です。
- 残っているものがあれば、「何の代金か」「いつ入る予定か」をメモの横に書き足す。
- 入金済みなのに残っているものがあれば、消し込みの仕訳を1本入れる。
もうひとつ余裕があれば、売掛金の残高に、本業以外のものが紛れていないかを眺めてみてください。得意先の一覧に、保険会社や買取業者の名前がなければ、それで確認は完了です。
未収入金・売掛金 チェックリスト
上から順に。今日は「まずここだけ」の1つで十分です。
- まずここだけ(今日)
- 試算表の未収入金の残高を開き、中身を1行ずつ確認した
- 科目を選ぶとき
- 「本業の商品・サービスの代金か?」で売掛金か未収入金かを決めた
- 収益側(売上高/雑収入・売却益など)と、未回収側の科目の対応が合っている
- 本業に付随するくず売却などは、毎期同じ扱いにしている
- 計上のタイミング
- 固定資産の売却は、引き渡した日を基準に計上した
- 保険金・助成金は、支払額(支給額)が確定した時点で計上した
- 決算時の経過利息などは、未収入金ではなく未収収益で見越し計上した
- 消費税
- 固定資産の売却は、売却益ではなく売却額(税抜)を課税売上にした
- 保険金は不課税として処理した
- 管理
- 未収入金に補助科目(取引先別)を設定した
- 入金時に未収入金を消し込んだ(残高が残っていない)
- 売掛金の残高に、本業以外の未回収が混ざっていない
- 1年を超えて回収する予定のものは、表示を税理士に相談した
最後に
冒頭の、社用車の売却代金に戻ります。
あそこで手が止まったのは、ふだんの仕訳をちゃんと「意味」で選んでいるからです。なんとなく売掛金に入れてしまう人は、そもそも迷いません。迷えるのは、数字の向こうにある取引を見ている人です。
覚えることは、1問だけです。「これは本業の売上か?」 はいなら売掛金、いいえなら未収入金。あとは入金されたら消し込む。それで、売掛金はいつも本業の姿を映し、未収入金は「たまに起きること」の置き場所としてきちんと働いてくれます。
めったに起きない取引ほど、ひとりだと迷います。でも、一度こうして整理しておけば、次に同じことが起きたとき、あなたはもう迷いません。
まずは、未収入金の残高を1行だけ。一緒に見ていきましょう。
本記事は一般的な実務情報です。科目の使い分けや計上時期、消費税の取扱いは、会社の事業内容や会計方針、個別の事情によって異なります。とくに助成金・保険金の計上時期や決算書の表示区分については、最終的な判断を顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
- 科目選びの考え方全体は、勘定科目の選び方|迷ったときの判断軸と科目一覧へ。計上する月の考え方は、期ズレを防ぐ|計上月を間違えない発生主義の考え方で整理しています。
- 売掛金側の管理は、売掛金の消し込み|ズレなく正確に進める手順とコツと、滞留債権の年齢表へ。
- 決算で見越し計上する未収収益・前払費用などは、決算整理仕訳の総点検にまとめました。資産全体の並びは貸借対照表の見方へ。
- 毎月の確認をまとめて回したいときは、ひとり経理の月次決算チェックリストも使ってみてください。ほかの実務も、記事一覧から少しずつ一緒に整理していきましょう。