消耗品費と貯蔵品|期末の未使用分を振り替える判断と仕訳
決算が近づいて、ふと備品棚を見ると、未開封のトナーが何箱も並んでいる。引き出しには、まだ使っていない切手と収入印紙。 「これって、決算で数えて何かしなきゃいけないんだっけ……?」と、手が止まる瞬間がありますよね。
ここで迷うのは、あなたが勉強不足だからではありません。消耗品と貯蔵品の線引きは、会計の考え方と税務の取扱いが少しずつ重なっていて、教科書どおりに読むと「全部数えるの?」と感じやすいところなのです。
でも、安心してください。毎月ふつうに使っている分まで、全部を数え上げる必要はないことが多いです。この記事では、どれをそのままにしてよくて、どれを振り替えるのか、判断の順番と仕訳を一緒に整理します。
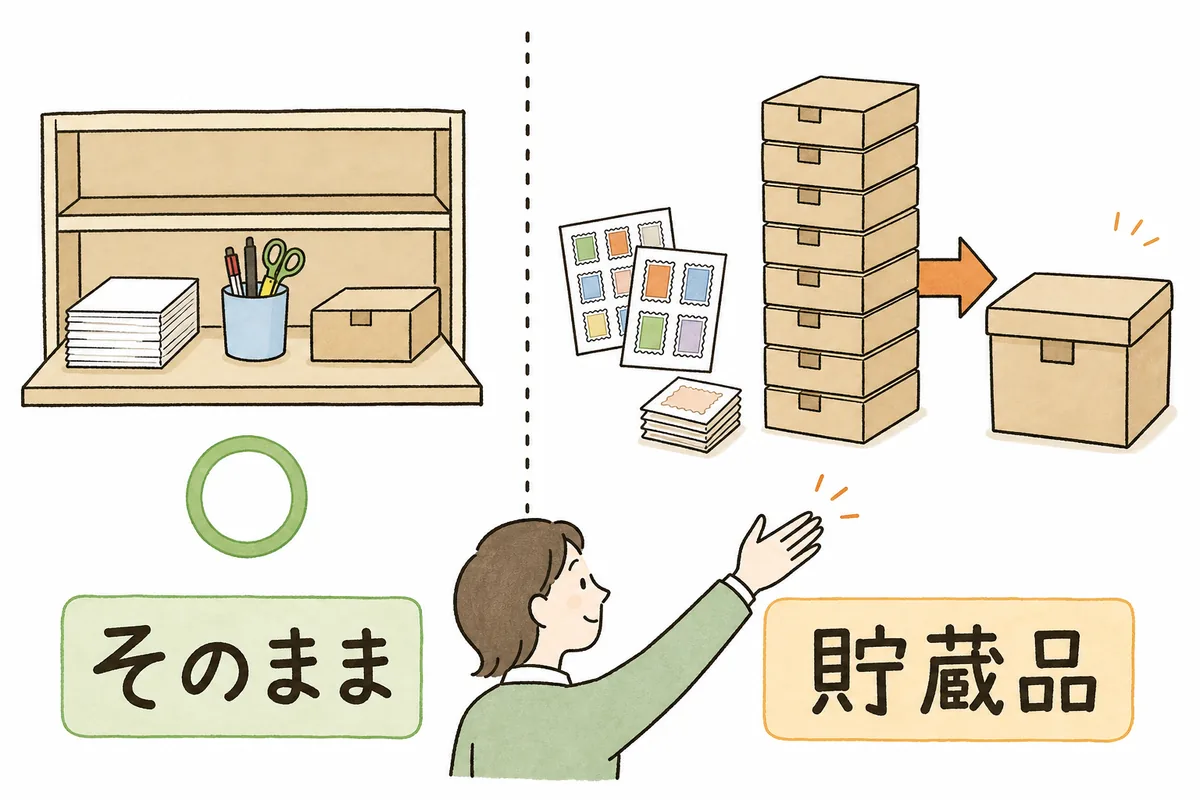
結論:期末に手元に残っている未使用の消耗品は、原則として「貯蔵品」(資産)に振り替えます。ただし、事務用品や包装材料のように毎期おおむね一定量を買って、ふだんどおり使っているものは、買ったときに費用にしたままで扱えます(税務上は、毎期続けて同じ処理をすることが条件)。実務で振り替えを検討したいのは、①収入印紙・切手などの金券に近いもの ②期末にまとめ買いして多めに残ったもの ③未配布のパンフレット・販促品が中心です。振替仕訳は「(借方)貯蔵品/(貸方)元の費用科目」、翌期首に逆仕訳で戻すのがいちばんシンプルです。
何が起きているか:消耗品は「使ったとき」に費用になるもの
まず、なぜ振り替えるのかを押さえておきましょう。理由がわかると、「どこまでやればいいか」の目安が自分で立てられるようになります。
会計の考え方では、費用は使った期に計上するのが基本です。コピー用紙もトナーも、本来は「使った分だけ」がその期の費用で、使っていない分はまだ会社の持ち物=資産です。この「まだ使っていない消耗品や金券」を資産として置いておく科目が貯蔵品です。
とはいえ、コピー用紙を1枚ずつ使った日に費用にするのは現実的ではありません。そこで実務では、買ったときにいったん消耗品費などの費用にしておき、期末に残っている分だけ貯蔵品に戻すという流れが一般的です。
そして税務では、この手間を減らすための取扱いがあります(法人税基本通達2-2-15)。
- 事務用消耗品、作業用消耗品、包装材料、広告宣伝用印刷物、見本品などで
- 各期ごとにおおむね一定数量を取得し、かつ経常的に消費するものは
- 取得した期に費用(損金)にしてよい(毎期続けてその方法をとることが前提)
つまり、「毎月だいたい同じくらい買って、同じくらい使っている」ものは、期末に棚に残っていても、振り替えずに費用のままで扱える、ということです。ここがわかると、ぐっと気持ちが楽になりますよね。
反対に、「いつもの何倍もまとめ買いした」「決算の直前に来期分を買い込んだ」というものは、この「一定数量・経常的」から外れやすくなります。ここが振り替えを検討するポイントです。
消耗品費と備品の線引き:そもそも「消耗品」に入るのか
貯蔵品の話の前に、もうひとつだけ確認しておきたい線引きがあります。それは、買ったものが「消耗品費」でいいのか、「備品」(固定資産)なのかです。
目安は次の2つです。
- 使える期間が1年未満のもの、または1個(1組)あたりの取得価額が10万円未満のものは、消耗品費などの費用にできる
- 10万円以上で1年以上使うもの(パソコン、デスク、複合機など)は、原則として備品などの固定資産として減価償却する
10万円以上のものにも、中小企業向けの特例などで費用にできる場合があります。金額ラインの詳しい整理は、経費か資産か|10万・20万・30万円の判断ライン早わかりにまとめています。
この記事で扱う「貯蔵品への振り替え」は、消耗品費などで費用にしたもののうち、期末に使わずに残っている分の話です。備品(固定資産)とは別の話なので、混ぜなくて大丈夫です。
具体例:振り替えるもの・そのままでいいもの
では、事務所でよく見かけるものを、判断の目安ごとに分けてみます。
| 期末に残っているもの | 目安 | 理由 |
|---|---|---|
| 毎月使うコピー用紙・文具の在庫 | そのままでよいことが多い | 毎期おおむね一定量を買い、ふだんどおり使っている |
| いつもの量のトナー(予備1〜2本) | そのままでよいことが多い | 同上。予備を少し持つのは経常的な範囲 |
| 期末にまとめ買いした未開封のトナー | 振り替えを検討 | いつもの量を大きく超えると「一定数量」から外れやすい |
| 未使用の収入印紙 | 振り替えを検討 | 金券に近く、残高がはっきり数えられる |
| 未使用の切手・はがき | 振り替えを検討 | 同上 |
| 未配布のパンフレット・販促品 | 量が多ければ振り替えを検討 | 毎期ほぼ同じ量なら費用のままも。刷り増しで大量に残ったら検討 |
「毎期同じくらいか」「量が多いか」で迷ったら、去年の期末と比べてみるのがいちばんの手がかりです。去年と同じくらいなら経常的な範囲、明らかに多ければ振り替えを検討、と考えると判断がぶれにくくなります。
仕訳の例:期末に数えて振り替える
数字で見てみましょう。期末に数えたところ、次のものが残っていたとします(金額はわかりやすくした例です)。
- 期末直前にまとめ買いした未開封のトナー:30,000円(消耗品費で計上済み)
- 未使用の収入印紙:8,000円(租税公課で計上済み)
- 未使用の切手:12,000円(通信費で計上済み)
合計は 30,000円+8,000円+12,000円=50,000円です。期末の仕訳は次のようになります。
【期末(決算日)】
(借方)貯蔵品 50,000  /(貸方)消耗品費 30,000
                          (貸方)租税公課  8,000
(貸方)通信費 12,000貸方は、買ったときに使った科目にそのまま戻すのがポイントです。全部を消耗品費で戻すと、印紙や切手の費用が実際より多く残ってしまいます。
そして翌期の最初の日に、逆の仕訳で費用に戻します(再振替仕訳)。
【翌期首】
(借方)消耗品費 30,000  /(貸方)貯蔵品 50,000
(借方)租税公課  8,000
(借方)通信費 12,000こうしておけば、翌期に実際に使ったときに改めて仕訳を切る必要がありません。「期末に戻して、期首に戻す」の往復と覚えておけば迷いません。
消費税の税区分:振替仕訳(期末・期首とも)は、税区分を「対象外」にしておきます。消費税の仕入税額控除は、買ったとき(課税仕入れのとき)の仕訳ですでに済んでいるので、振替で二重に数えないためです。会計ソフトで「消耗品費」を選ぶと自動で課税仕入れの区分が入ることがあるので、振替仕訳だけは区分を確かめておくと安心です。
影響:振り替えないと、何が変わる?
振り替えをしないと、まだ使っていない分まで今期の費用になるので、今期の利益が実際より少なく見えます。その分、翌期は費用が少なくなり、利益が多く見えます。
金額が小さければ大きな影響にはなりませんが、印紙や切手、まとめ買いの消耗品が多いと、期ごとの利益の見え方がずれて、前期比較や予算との比べ方がしにくくなることがあります。税務の面でも、「一定数量・経常的」に当てはまらないものを費用のままにしていると、確認が入ったときに説明が必要になることがあります。
逆に言えば、毎期同じ処理を続けていて、振り替えるべきものを押さえてあれば、それで十分です。完璧に全部を数えることより、毎期同じルールで続けることのほうが大切です。
明日やること(まず1つだけ)
明日やることは、「収入印紙と切手が、いまどこにどれだけあるか」を一度見てみるだけで十分です。
- 印紙・切手をしまっている引き出しや金庫を開けて、ざっくり残高を確かめる
- 備品棚を見て、「いつもより明らかに多い」ものがないかだけ見ておく
- 決算の直前にまとめ買いの予定があれば、「期末に残ったら振り替える」と決算メモに書いておく
期末当日に慌てて数えるより、今のうちに置き場所と量の感覚をつかんでおくだけで、決算日の作業はぐっと短くなります。数えた結果は、日付と金額を書いた一覧(貯蔵品の明細)にして、決算書類と一緒に保存しておきましょう。
チェックリスト:期末の消耗品と貯蔵品
- 買ったものが消耗品費か備品(固定資産)かを、金額と使用期間で分けているか
- 毎期ふだんどおり使う消耗品は、毎期同じ処理(費用のまま)を続けているか
- 期末に未使用の収入印紙・切手・はがきを数えたか
- 期末にまとめ買いした消耗品や、大量に残った販促品がないか見たか
- 振替仕訳の貸方を、買ったときの科目(消耗品費・租税公課・通信費など)に戻しているか
- 振替仕訳の税区分を「対象外」にしているか
- 翌期首に再振替仕訳(逆仕訳)を入れたか
- 数えた日・品目・金額を貯蔵品の明細として残したか
- 判断に迷ったものは、付せんを貼って顧問税理士に確認するリストに入れたか
最後に
備品棚の前で「これ、全部数えるの?」と立ち止まるのは、それだけ会社の数字をまじめに見ている証拠です。決算前の忙しい時期に、印紙の枚数や切手のシートまで気にかけるのは、ひとりで経理を回している人にとって、決して小さな仕事ではありません。
でも、やることは多くありません。ふだんどおり使う分はそのまま、金券やまとめ買いで多めに残った分だけを数えて、貯蔵品へ。期首に戻す。毎期同じルールで、落ち着いて続けることが、いちばん確かなやり方です。
今日、引き出しの切手をひと目見ておけたなら、決算の準備はもう始まっています。ひとつずつで大丈夫です。
本記事は一般的な実務情報です。消耗品の取扱いや貯蔵品への振り替えの要否は、会社の規模・取得の状況・継続している処理方法などによって異なります。最終的な判断は、国税庁の通達など最新の一次情報や、顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
- 10万円を超えるものを買ったときの判断は、経費か資産か|10万・20万・30万円の判断ライン早わかりからどうぞ。
- 収入印紙の処理そのものは、租税公課の仕訳|経費にできる税金・できない税金の見分け方で詳しく整理しています。
- 貯蔵品の振り替えも含めた決算整理の全体は、決算整理仕訳の総点検|前払費用・未払費用の入れ忘れを防ぐで確認できます。
- 商品の在庫を数えるときは、棚卸(実地棚卸)の進め方|数え方と在庫評価の基本もあわせてどうぞ。毎月の締めの流れは、ひとり経理の月次決算チェックリストから少しずつ一緒に整えていきましょう。