複数書類でインボイス|納品書+請求書で記載事項を満たす方法
月末、仕入先から届いた請求書を開く。そこにあるのは「10月分 ご請求額」と税率ごとの合計、それに登録番号だけ。何を買ったかは書いていなくて、品名は納品のたびに届いていた納品書のほうに載っている——。
「あれ、インボイスって1枚に全部そろっていないとダメなんじゃなかったっけ?」と、入力の手が止まりますよね。記載事項を1つずつ確認する習慣がついた人ほど、こういう「分かれている書類」に出会うと不安になるものです。
大丈夫です。インボイスの記載事項は、1枚の書類にそろっていなくても、複数の書類を合わせて満たせば足ります。国税庁もこのやり方をはっきり認めています。大事なのは「書類どうしがちゃんとつながっているか」と「両方とも保存しているか」の2点だけ。この記事では、納品書+請求書の組み合わせを例に、何をどちらで満たせばいいのか、どう確かめればいいのかを順番に一緒に見ていきましょう。
結論:インボイス(適格請求書)は、納品書と請求書など複数の書類を合わせて、必要な記載事項がそろっていれば要件を満たせます。条件は、①書類どうしの関連がはっきりしていること(請求書に「納品書No.」や対象期間が書かれているなど)と、②その書類をセットで保存することの2つです。消費税額の端数処理は、納品書か請求書のどちらか一方で、税率ごとに1回。受け取る側は、今日まず「月末にしか請求書が来ない仕入先」を1社選んで、請求書と納品書が番号や期間で結びつくかを確かめてみてください。なお個別の取扱いは取引の内容によって変わるため、判断に迷う場合は顧問税理士・所轄税務署にご確認ください。
複数書類でインボイスとは|1枚にそろっていなくていい
まず前提を整理しておきます。インボイス(適格請求書)に必要な記載事項は、次の6つでした。
- 発行する事業者の名称と登録番号
- 取引を行った年月日
- 取引の内容(軽減税率の対象ならその旨)
- 税率ごとに区分した合計額と適用税率
- 税率ごとに区分した消費税額等
- 書類を受け取る事業者の名称
この6つが「1枚の紙に全部書いてあること」は、実は求められていません。インボイス制度では、請求書・納品書・領収書など、名前を問わず複数の書類で記載事項を満たしてもよいとされています。ひとつひとつの書類は不完全でも、合わせて読めば6項目がそろうなら、それで1つのインボイスとして扱えるという考え方です。
用語メモ:仕入税額控除とは、受け取った消費税から、仕入れや経費で支払った消費税を差し引いて納税額を計算する仕組みのこと。受け取る側がインボイスを保存する目的は、この控除を受けるためです。
家賃のように「契約書+通帳」で満たすパターンは家賃の口座振替とインボイス|契約書と通帳で控除の要件を満たすで整理しました。今回の「納品書+請求書」も、同じ仕組みの仲間です。
納品書+請求書の典型パターン|どちらに何を書くか
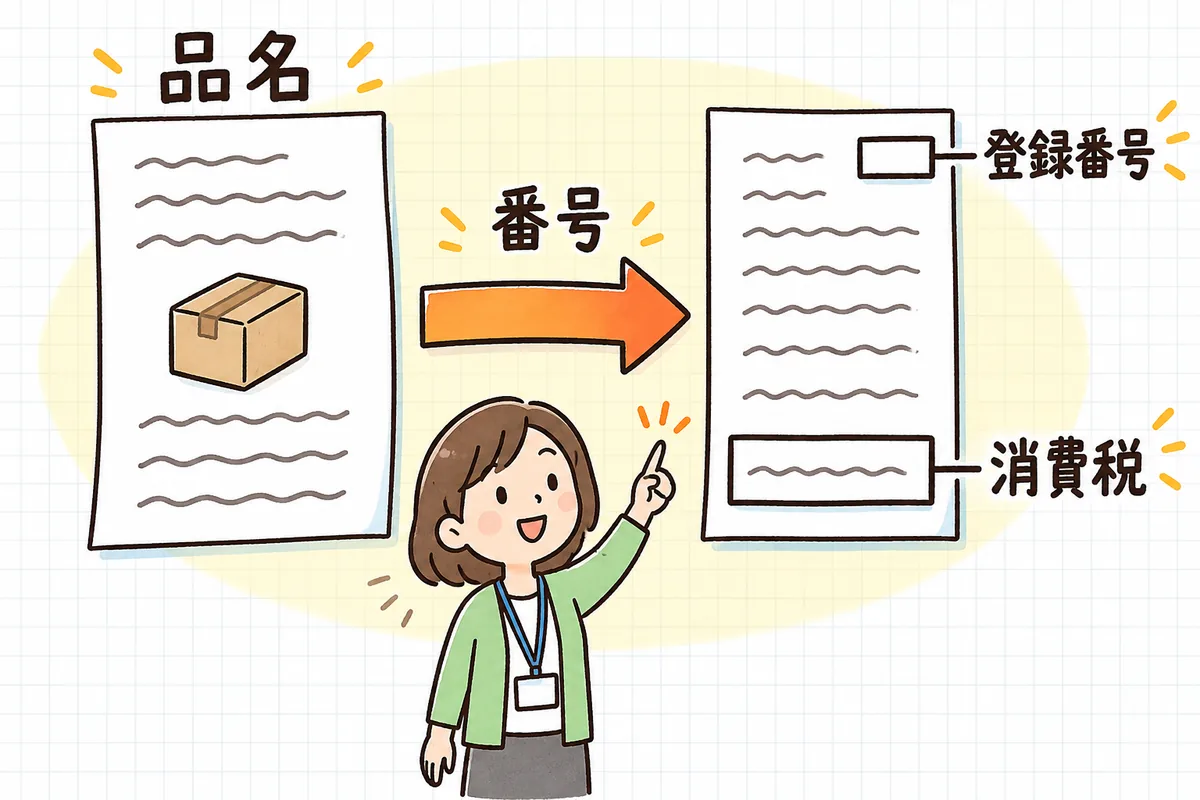
いちばんよく見かけるのは、納品のたびに納品書を出し、月末に1か月分をまとめた請求書を出す形です。この場合、記載事項はたとえば次のように分担されます。
| 記載事項 | 納品書 | 請求書(月まとめ) |
|---|---|---|
| ①発行者の名称・登録番号 | 名称のみ | 名称+登録番号 |
| ②取引年月日 | 納品日 | 対象期間(例:10月1日〜31日) |
| ③取引の内容(品名・軽減税率の印) | 品名・数量・※印 | 「10月分」などのみ |
| ④税率ごとの合計額と税率 | 1回分の金額 | 税率ごとの月合計と税率 |
| ⑤税率ごとの消費税額等 | (書かない) | 税率ごとの消費税額 |
| ⑥受け取る事業者の名称 | 宛名 | 宛名 |
この例では、品名と納品日は納品書で、登録番号と税率ごとの合計・消費税額は請求書で満たしています。どちらか片方だけ見ると足りませんが、2枚を合わせれば6項目がそろう。これが「複数書類でインボイス」の基本の形です。
もちろん分担のしかたは会社によって違います。登録番号が納品書のほうに印字されていることもありますし、請求書に品名の明細まで載っている会社もあります。どちらに何が書いてあっても、合わせて6項目がそろっていればよい、と覚えておけば十分です。
条件は「つながっていること」|書類どうしの関連を確かめる
複数書類で満たすときに、ひとつだけ大切な条件があります。それは、書類どうしの関連がはっきりしていることです。
月末の請求書と、ばらばらに届いた納品書。この2つが「同じ取引のもの」だと後から誰が見ても分からなければ、セットとして読むことができません。つながりを示す方法としては、たとえば次のようなものがあります。
- 請求書に納品書の番号が並んでいる(「納品書No.1021〜1035」「No.1021、1028、1035」など)
- 請求書に対象期間が書かれ、その期間の納品書が日付で特定できる(「10月1日〜31日納品分」)
- 請求書の明細行に、納品日ごとの金額が載っている
いちばん確かめやすいのは、請求書の金額と、対象期間の納品書の金額を足したものが一致するかです。ここが合っていれば、関連ははっきりしていると言えます。逆に、合わないときは納品書の抜けや二重請求の可能性もあるので、照合しておくと支払いの確認にもなります。
消費税額の端数処理は、どちらか一方で1回
もうひとつ、混ざりやすいのが消費税額の書き方です。インボイスでは、消費税額の端数処理は「1つのインボイスにつき、税率ごとに1回」というルールがありました。
納品書と請求書をセットで1つのインボイスにするときは、
- 税率ごとの消費税額を請求書のほうに書くなら、請求書の月合計で税率ごとに1回
- 税率ごとの消費税額を納品書のほうに書くなら、納品書1枚ごとに税率ごとに1回
のどちらかに決めて、二重に書かないようにします。月まとめの請求書を出している会社なら、請求書側で1回にするのがいちばんシンプルです。詳しい考え方はインボイスの端数処理|1枚に1回のルールと1円ズレの直し方にまとめています。
具体例で確認する|10月の仕入先A社
数字で見てみましょう。仕入先A社(食品と雑貨を扱う卸)から、10月に3回納品があったとします。
| 納品書No. | 納品日 | 品名 | 10%対象(税抜) | 8%対象(税抜) |
|---|---|---|---|---|
| 1021 | 10月3日 | 紙袋・梱包材 | 30,000円 | — |
| 1028 | 10月14日 | 菓子(※)・紙コップ | 20,000円 | 15,000円 |
| 1035 | 10月27日 | 洗剤・お茶(※) | 30,000円 | 10,000円 |
| 合計 | 80,000円 | 25,000円 |
(※は軽減税率対象)
月末に届いた請求書には、次のように書かれていました。
- A社の名称と登録番号(T+13桁)
- 「10月1日〜31日 納品分(納品書No.1021・1028・1035)」
- 10%対象 80,000円 消費税 8,000円
- 8%対象 25,000円 消費税 2,000円
- ご請求額 115,000円
- 宛名(自社名)
確かめてみます。10%分は 80,000円 × 10% = 8,000円、8%分は 25,000円 × 8% = 2,000円。税込の合計は 80,000円 + 8,000円 + 25,000円 + 2,000円 = 115,000円 で、ご請求額と一致します。
この請求書だけでは「何を買ったか」は分かりませんが、納品書の番号が書いてあるので、品名と軽減税率の印は3枚の納品書で確認できます。請求書(登録番号・税率ごとの合計と消費税額)+納品書3枚(品名・納品日・※印)で、6項目がそろいました。これなら仕入税額控除の要件を満たせます。
税込と税抜の計算を手元で確かめたいときは、消費税 税抜⇄税込 計算機も使ってみてください。
受け取る側の保存|2枚をセットで残す
受け取る側にとって、いちばん大事なのはどちらか片方だけ捨てないことです。請求書だけ保存して納品書を処分してしまうと、品名が確認できず、セットとしてのインボイスが成り立たなくなってしまいます。
保存のしかたは、届いた形に合わせて考えます。
- 紙で届いたもの:紙のまま保存する(スキャナ保存のルールに沿ってデータ化する方法もあります)
- メールのPDFやWebのダウンロードで届いたもの:電子取引のデータとして、データのまま保存する
「納品書は紙で商品と一緒に届き、請求書はPDFでメールに来る」という組み合わせもよくあります。この場合、保存の形は別々でも構いません。ただ、あとで探すときに困らないよう、請求書のPDFのファイル名に「A社_202610_納品書No1021-1035」のように番号を入れておく、紙の納品書の綴りに請求書の受信日をメモしておく、といったひと手間でつながりを残しておくと安心です。電子データの保存の基本は電子取引データの保存|結局なにをすればいいかを整理する、受け取ったインボイス全体の整理は受け取ったインボイスの確認と保存|チェックと整理の手順にまとめています。
項目が足りなかったら|自分で書き足さず、相手にお願いする
照合してみたら、「請求書にも納品書にも登録番号がない」「税率ごとの消費税額がどこにも書いていない」ということもあるかもしれません。
そんなときは、自社で書類に書き足すのではなく、発行した取引先に追加や修正をお願いするのが基本です。インボイスは売り手が交付する書類なので、足りない項目を補うのも売り手の役割になります。「登録番号のお知らせ」のような別紙をもらって、請求書と一緒に保存する形でも足ります。
お願いするときは、責める言い方をする必要はまったくありません。
「いつもありがとうございます。インボイスの保存のため確認させてください。御社の請求書と納品書を合わせて拝見したところ、税率ごとの消費税額の記載が見当たりませんでした。記載のある書類(または別紙)をいただくことは可能でしょうか。」
このくらいの一文で十分伝わります。取引先も制度対応の途中であることが多いので、確認をきっかけに様式を直してくれることもあります。登録番号が有効かどうかの確認はインボイス登録番号の確認方法|取引先チェックの進め方を参考にしてください。
発行する側のとき|自社の納品書と請求書を見直す
自社が納品書+月まとめ請求書の形で売っている場合も、考え方は同じです。
- 自社の請求書に、どの納品書のまとめなのかが分かる記載があるか(番号・期間・明細)
- 6項目のうち、どれを納品書で、どれを請求書で満たしているかを一度表にしてみる
- 消費税額の端数処理をどちらの書類で行うかを決めてあるか
- 納品書と請求書の両方の控えを保存しているか(売り手にも交付したインボイスの写しの保存義務があります)
会計ソフトや販売管理ソフトの請求書機能を使っているなら、出力される請求書PDFに「納品書No.」や対象期間が載る設定になっているかを確かめておくと安心です。自社の請求書そのものの記載事項は適格請求書の記載事項6つ|自社の請求書を見直すチェック、締め請求の運用は締め請求と都度請求の使い分け|合計請求書で入金管理を楽にもあわせてどうぞ。
複数書類インボイスのチェックリスト
全部を今日やる必要はありません。上から順に、できるところだけで大丈夫です。
- 受け取ったとき
- 請求書と納品書を合わせて、6項目(登録番号・年月日・内容・税率ごとの合計・税率ごとの消費税額・宛名)がそろっているか
- 請求書に、納品書の番号や対象期間など、つながりが分かる記載があるか
- 対象期間の納品書の合計と、請求書の金額が一致するか
- 軽減税率の対象品目に※印などがついているか(8%の取引があるとき)
- 足りない項目は、自分で書き足さず取引先にお願いした
- 保存するとき
- 請求書と納品書の両方を保存している(片方だけ捨てていない)
- 紙で届いたものは紙で、データで届いたものはデータで保存している
- ファイル名やメモで、2つの書類のつながりを残している
- 自社が発行するとき
- 請求書に、まとめた納品書が分かる記載がある
- 消費税額の端数処理を、納品書か請求書のどちらか一方で行っている
- 納品書と請求書、両方の控えを保存している
明日やること(まず1つだけ)
月末にまとめて請求書が届く仕入先を1社だけ選び、10月分の請求書と納品書を並べてみる。それだけです。
並べたら、請求書に納品書の番号か対象期間が書いてあるかを見て、納品書の合計と請求書の金額が合うかを確かめます。そのうえで、6項目を指さしながら「これは請求書、これは納品書」と確認していきましょう。
1社でこの確認ができれば、同じ形で届く他の仕入先も、ほとんど同じ手順で見られます。足りない項目が見つかっても、お願いの一文を送るだけで前に進めます。
最後に
インボイスの記載事項を1つずつ確かめるようになると、「全部そろっていない書類」に出会うたびにドキッとするものです。でもそれは、あなたがそれだけ丁寧に書類を見ている証拠でもあります。
覚えておきたいのは、1枚にそろっていなくていい。つながっていて、両方とっておけば大丈夫。この一言だけです。
今日、請求書と納品書を1組並べて確かめられたなら、次の月末からは「足りてるのかな」と立ち止まる時間がぐっと短くなります。ひとつずつ、一緒に整えていきましょう。
本記事は一般的な実務情報です。消費税・インボイス制度の取扱いは取引の内容や書類の様式によって異なり、制度は改正される場合があります。最新の取扱いは国税庁の一次情報を確認し、最終的な判断は顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
複数の書類で満たす考え方は、家賃の口座振替のケースを家賃の口座振替とインボイス|契約書と通帳で控除の要件を満たすにまとめています。消費税額の1円ズレが気になったらインボイスの端数処理|1枚に1回のルールと1円ズレの直し方を、受け取った書類の整理全体は受け取ったインボイスの確認と保存|チェックと整理の手順もあわせてどうぞ。ほかの経理まわりの手順も、記事一覧から少しずつ一緒に整えていきましょう。