一括償却資産とは|20万円未満を3年で均等に費用にする手順
「このノートパソコン、15万円か……10万円は超えているけど、一括償却資産って何だっけ?」 決算の準備で、顧問税理士から「20万円未満のものは一括償却資産にしますか?」と聞かれて、返事に詰まる。減価償却なら耐用年数を調べて、月割りして……と考えるだけで、手が重くなりますよね。
でも安心してください。一括償却資産は、減価償却の中でいちばん計算がシンプルな方法です。耐用年数を調べる必要も、月割りをする必要もありません。「3つに割る」——基本はそれだけです。
この記事では、一括償却資産の考え方・計算・仕訳、そして少額減価償却資産の特例や通常の減価償却とどう違うのかを、順番に整理します。今日は全部を覚えなくて大丈夫。「20万円未満の資産には、こういう選択肢がある」という地図を一枚持てれば十分です。
結論:一括償却資産とは、取得価額が10万円以上20万円未満の資産を、耐用年数に関係なく3年間で均等に費用にする方法です。12か月の事業年度なら、買った月に関係なく毎年3分の1ずつ費用にします(月割り不要)。選ぶメリットは、計算がシンプルなことと、償却資産税(固定資産税)の申告対象から外れること。注意点は、途中で捨てたり売ったりしても、残りを除却損にできず3年間の償却を続けることです。少額減価償却資産の特例とどちらを使うかは会社の状況で変わるため、決算前に顧問税理士と一緒に決めておくと安心です。
一括償却資産とは?まず考え方だけ押さえる
物を買ったときの処理は、1つあたりの金額で分かれます。10万円未満ならその年の経費、10万円以上なら原則として資産にして、耐用年数に沿って何年かに分けて費用にする(減価償却)——ここまでは経費か資産か|10万・20万・30万円の判断ラインで整理したとおりです。
ただ、10万円を少し超えたくらいのパソコンや棚まで、1台ずつ耐用年数を調べて月割り計算をするのは、ひとり経理には大きな負担です。そこで「10万円以上20万円未満なら、まとめて3年で均等に費用にしてよい」という簡単な道が用意されています。これが一括償却資産です。
ポイントは3つです。
- 対象:取得価額が10万円以上20万円未満の減価償却資産
- 期間:耐用年数に関係なく、3年(36か月)
- まとめ方:その事業年度に一括償却資産にしたものを合計して、1つのかたまりとして3年で費用にする
「パソコンは4年、棚は8年……」と資産ごとに耐用年数を当てはめる必要がない。それが一括償却資産のいちばんの助けになるところです。
一括償却資産の計算|月割りせず「3で割る」
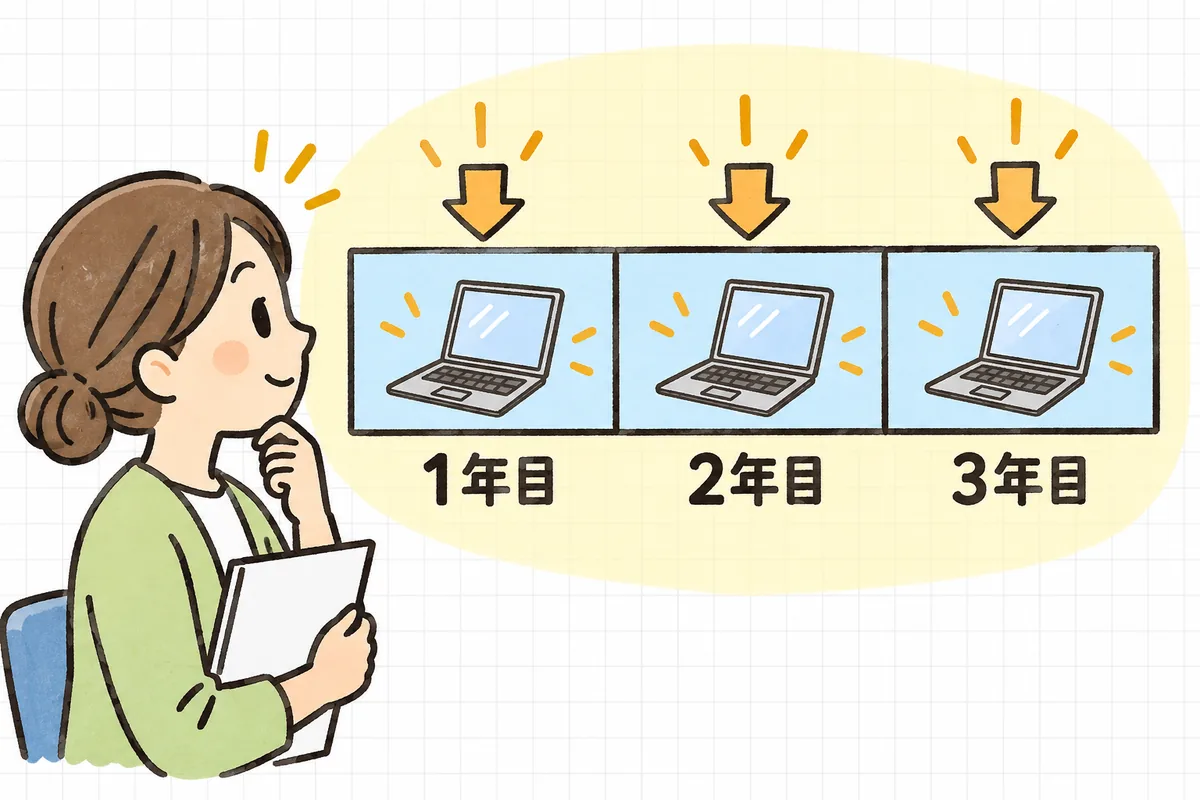
計算式は、次のとおりです。
その年に費用にする額 = 一括償却資産の合計額 × その事業年度の月数 ÷ 36
12か月の事業年度なら「× 12 ÷ 36」=3分の1。つまり、合計額を3で割るだけです。
例1:期の途中で買っても、1年目から3分の1
3月決算の会社が、10月に15万円(税抜経理の税抜金額)のノートパソコンを買った場合。
- 1年目:150,000円 × 12 ÷ 36 = 50,000円
- 2年目:50,000円
- 3年目:50,000円(合計150,000円で終わり)
ここが通常の減価償却との大きな違いです。通常の減価償却なら、使い始めた10月から3月までの6か月分しか1年目に費用にできません。一括償却資産は買った月に関係なく、1年目から丸ごと3分の1です。期末近くに買ったものほど、この違いは大きくなります。
例2:同じ年に2つ買ったら、合計して3で割る
同じ事業年度に、12万円の複合機と18万円の書類棚(どちらも税抜)を買い、両方を一括償却資産にした場合。
- 合計:120,000円 + 180,000円 = 300,000円
- 毎年の費用:300,000円 ÷ 3 = 100,000円(3年間)
1台ずつ計算せず、その年度のかたまりとして計算するのが一括償却資産のやり方です。固定資産台帳でも、「令和○年度分 一括償却資産」として年度ごとに1行で持つとラクです(台帳の持ち方は固定資産台帳の整え方で整理しています)。
補足:事業年度が12か月より短いとき
設立した最初の年度などで事業年度が12か月より短い場合は、式の「月数」がそのまま効いてきます。たとえば6か月の事業年度なら、300,000円 × 6 ÷ 36 = 50,000円。残りは翌年度以降、36か月分に達するまで続けて費用にします。こうした年は計算がずれやすいので、顧問税理士に一度見てもらうと安心です。
一括償却資産の仕訳
仕訳は2回だけです。例1(15万円のパソコン、税抜経理)で見てみます。
買ったとき
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 一括償却資産 | 150,000 | 普通預金 | 165,000 |
| 仮払消費税等 | 15,000 |
決算のとき(毎年)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減価償却費 | 50,000 | 一括償却資産 | 50,000 |
会計ソフトによっては「一括償却資産」という科目が最初から用意されています。なければ、固定資産の区分に科目を1つ追加して使う形が一般的です。科目の作り方は会社ごとのルールに合わせてください。
なお、消費税の仕入税額控除は、費用にするのが3年に分かれても、買った年度にまとめて行います(例1なら仮払消費税等15,000円は購入した年度の分)。「費用は3年、消費税はその年」と分けて覚えておくと混乱しません。
ほかの方法とどう違う?3つの選択肢を比べる
10万円以上20万円未満のものには、大きく3つの処理方法があります。
| 通常の減価償却 | 一括償却資産 | 少額減価償却資産の特例 | |
|---|---|---|---|
| 費用にする期間 | 耐用年数に沿って | 3年で均等 | 買った年に全額 |
| 月割り | する | しない | ― |
| 使える会社 | どの会社も | どの会社も | 青色申告の中小企業者等(要件あり) |
| 途中で捨てた・売った | 除却損・売却損益を出せる | 出せない(3年続ける) | (すでに全額費用済み) |
| 償却資産税の申告 | 対象 | 対象外 | 対象 |
少額減価償却資産の特例は、その年に全額を費用にできる一方で、年間で使える合計額に上限があり、償却資産税の申告対象にも残ります。また、この特例は適用期限つきの制度で、期限の延長とあわせて要件が見直されることがあります。使う前に、その年度の要件を国税庁の情報や顧問税理士に確認してください。
どれを選ぶかに「いつでもこちらが正解」はありません。目安としては、
- 計算をシンプルにしたい/償却資産税の対象から外したい → 一括償却資産
- その年の費用を大きくしたい事情がある → 少額減価償却資産の特例(使える会社なら)
- 数年以内に買い替え・廃棄の予定がある → 一括償却資産だと除却損が出せない点に注意
といった考え方になります。会社全体の利益の見込みによって有利・不利が変わるので、決算の前に「20万円未満のものが何件あるか」を一覧にして、税理士と一緒に決めるのがいちばん安全です。
ここを間違えると、何が起きる?
一括償却資産で実務上つまずきやすいのは、次の3つです。
1. 途中で捨てたのに、残りを除却損にしてしまう
一括償却資産にしたものは、2年目に壊れて捨てても、売っても、残りをその時点で除却損にはできません。当初どおり、3年目まで均等に費用にし続けます。「捨てたから台帳から消して、残りは除却損に」とやってしまうのが、いちばん多い間違いです(詳しくは固定資産を売った・捨てたときの仕訳で整理しています)。
2. 20万円の判定を、税込・税抜でぶれさせる
「20万円未満かどうか」は、自社の経理方式(税抜経理か税込経理か)にそろえて判定します。税抜経理なら税抜金額、税込経理なら税込金額です。本体18.5万円のものは、税抜なら20万円未満ですが、税込(10%)だと203,500円で20万円を超えます。ラインぎりぎりの物ほど、方式をそろえて見てください。
3. 償却資産税の申告に含めてしまう
1月末に市区町村へ出す償却資産税の申告では、一括償却資産は対象外です。逆に、少額減価償却資産の特例で全額費用にしたものは対象に残ります。台帳に「通常/一括償却/少額特例」の区分を入れておくと、1月にあわてずに済みます。
どれも、あなたの注意力の問題ではありません。年に数回しか出会わない処理だから、覚えていなくて当然です。だからこそ、台帳と仕組みで覚えておけば大丈夫です。
明日やること(まず1つだけ)
明日やることは、「今期に買った10万円以上20万円未満のものを、1つだけ探してメモする」だけで十分です。
見つかったら、品名・金額(税抜か税込か)・買った月の3つを書いておく。それが決算前に税理士と「これは一括償却にしますか?」と話すときの、そのままの資料になります。1件見つかれば、次の1件も同じ探し方で見つかります。
一括償却資産のチェックリスト
- 1つあたりの取得価額が10万円以上20万円未満か確認したか
- 20万円の判定を、自社の経理方式(税抜/税込)にそろえて見たか
- その年度に一括償却資産にしたものを合計して1つのかたまりにしたか
- 12か月の事業年度なら、合計額の3分の1を減価償却費にしたか(月割りしていないか)
- 消費税の仕入税額控除は、買った年度にまとめて計上したか
- 途中で捨てた・売ったものを、誤って除却損にしていないか
- 固定資産台帳に「一括償却」の区分を入れ、償却資産税の申告から外しているか
- 少額減価償却資産の特例と比べる場合、その年度の要件を税理士に確認したか
最後に
減価償却は、経理の中でも「難しそう」と感じやすいテーマです。耐用年数、月割り、定額法と定率法……と並ぶと、身構えてしまうのは自然なことです。でも一括償却資産は、その中でいちばんやさしい入口です。金額を確かめて、合計して、3で割る。それだけで、毎年の決算で迷う時間がひとつ減ります。
ひとりで帳簿を守りながら、こうした年に一度の処理まで調べて確かめているあなたは、もう十分に丁寧な仕事をしています。完璧に覚えていなくて大丈夫。迷ったときに、またこのページに戻ってきてください。今日は、今期に買ったものを1つ思い出すところから始めてみましょう。
本記事は一般的な実務情報です。税務・会計の取扱いは個別の事情や最新の通達によって異なります。少額減価償却資産の特例などの金額基準・適用期限は改正されることがあるため、最終的な判断は国税庁の情報や、顧問税理士・所轄税務署にご確認ください。
あわせて読みたい:
- 減価償却の基本|定額法・定率法と耐用年数の調べ方
- 経費か資産か|10万・20万・30万円の判断ライン早わかり
- 固定資産台帳の整え方|台帳が動く3つの瞬間と現物合わせの手順
- 固定資産を売った・捨てたときの仕訳|除却損と売却損益の出し方
- 決算整理仕訳の総点検|前払費用・未払費用の入れ忘れを防ぐ
減価償却費の目安をざっと出したいときは、経理の計算ツールも使ってみてください。決算に向けた全体の流れは、ひとり経理の月次決算チェックリストから少しずつ一緒に整えていきましょう。