修正申告と更正の請求|申告を間違えたときの直し方と5年の期限
申告書を出した数週間後。別件で去年の帳簿をめくっていて、ふと手が止まりました。
同じ外注費が、2か月続けて入っている。
金額も、相手先も、同じ。片方は請求書の日付で、もう片方は支払った日で入れてしまったようです。
もう、申告書は出してしまったあとでした。
その瞬間、体温が少し下がるような感覚があると思います。税務署から連絡が来るんじゃないか。社長になんて言えばいいのか。誰かに聞きたいけれど、社内に経理は自分ひとりしかいない。
夜になっても頭から離れなくて、検索窓に「申告 間違えた」と打ち込む。——そこにたどり着いたのが、この記事です。
まず、いちばん最初にお伝えしたいことがあります。
申告の間違いは、直せます。しかもそれは例外的な救済措置ではなく、国税の仕組みにあらかじめ用意されている、ごく普通の手続きです。毎年たくさんの会社が使っています。間違えた人だけが特別に呼び出される、という話ではありません。
ここから見ていくのは、たった2つの質問だけです。一緒に順番に確認していきましょう。
結論:まず「法定申告期限を過ぎているか」を見ます。期限内なら、正しい申告書をもう一度出すだけ(訂正申告)で終わり、ペナルティもありません。期限後なら、「納める税金が少なすぎた → 修正申告」「納める税金が多すぎた → 更正の請求(原則、法定申告期限から5年以内)」の2つに分かれます。修正申告は、税務調査の通知が来る前に自分から出せば過少申告加算税がかからない扱いがあるため、気づいた時点で早く動くほど負担が軽くなります。ただし帳簿の直し方や地方税への連動は個別事情で変わるので、最終的な判断は顧問税理士・所轄税務署にご確認ください。
何が起きているのか|「出したら終わり」ではない仕組みになっている
申告書は、一度出したら二度と触れない書類——そう感じている方は多いと思います。でも実際は違います。
税金の申告は、会社が自分で税額を計算して申告する仕組み(申告納税制度)です。自分で計算する以上、間違いは起こりうる。だから法律の側にも、あとから直すための手続きがはじめから組み込まれています。
直す方向は2つあります。
- 税金が足りなかった(多く経費を入れていた、売上が漏れていた) → 会社から修正申告を出して、不足分を納める
- 税金を払いすぎていた(経費が漏れていた、控除を使い忘れた) → 会社から更正の請求をして、認められれば還付を受ける
そして、この2つに入る前に確認したいのが、申告期限です。期限内かどうかで、手間もペナルティも大きく変わります。
最初に見る分かれ道|期限内か、税金は多いか少ないか
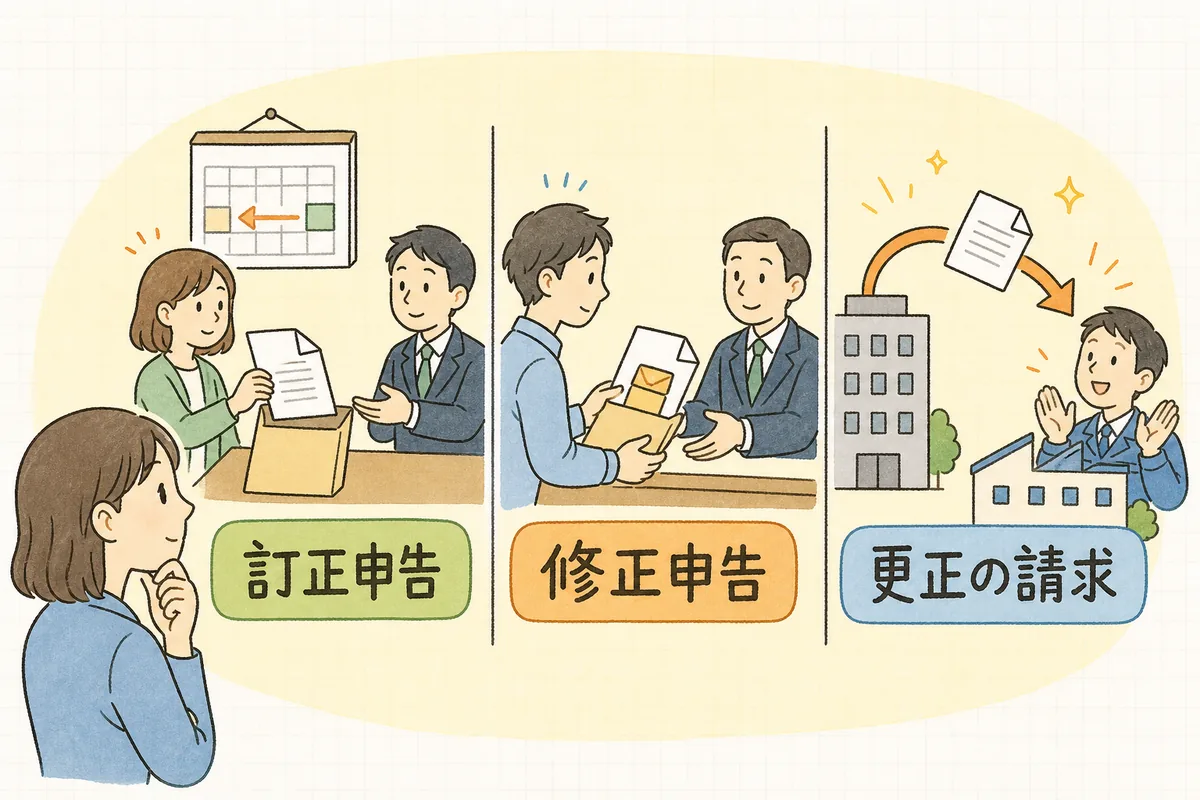
判断するのは、次の2つの質問です。
質問1:法定申告期限は過ぎていますか。
| 答え | 進む先 |
|---|---|
| まだ過ぎていない | 訂正申告(正しい申告書をもう一度出すだけ) |
| もう過ぎている | 質問2へ |
質問2:正しく計算し直すと、納める税金は増えますか、減りますか。
| 答え | 進む先 |
|---|---|
| 増える(申告した税額が少なすぎた) | 修正申告 |
| 減る(申告した税額が多すぎた) | 更正の請求 |
この2問だけです。名前が似ていて紛らわしいのですが、やることの中身はまったく違います。順に見ていきましょう。
期限内に気づいたとき|訂正申告は「出し直すだけ」
法定申告期限がまだ来ていないうちに気づいたのなら、いちばん軽く済みます。正しい内容の申告書をもう一度作って提出するだけです。
- 期限内に複数の申告書が出された場合、後から出したものが有効な申告として扱われます
- 修正申告ではないので、過少申告加算税も延滞税もかかりません
- e-Taxで送信していた場合も、期限内なら同じ考え方で再送信できます(画面上の指示に従ってください)
実務としては、後から出す申告書に「訂正申告である」旨と、当初提出した申告書の情報がわかるようにメモや付記をしておくと、税務署側で取り違えが起きにくくなります。提出先の税務署に一本電話して「期限内の訂正申告として出したい」と伝えておくのがいちばん確実です。
3月決算の会社なら申告期限は原則5月末(延長の届出をしている場合は6月末)です。決算作業の途中で気づいたなら、まだこの箱に入れられる可能性があります。まずカレンダーで期限を確認してみてください。
税金が少なすぎたとき|修正申告は「早いほど軽い」
期限を過ぎたあとで、納める税金が足りなかったと分かった場合が修正申告です。冒頭の「外注費の二重計上」も、経費を多く入れていた=税金が少なすぎた側なので、ここに入ります。
何を出すか
- 修正申告書(法人税なら「修正申告書」の様式。会計ソフト・申告ソフトの多くは当初申告データから作成できます)
- 差額として追加で納める税金を、修正申告書を提出する日までに納付するのが原則
- 法人税を直すと、法人住民税・法人事業税も連動して修正が必要になることがほとんどです(提出先は都道府県・市町村)。消費税に影響する誤りなら、消費税の修正申告も必要です
追加でかかるもの(附帯税)
ここがいちばん気になるところだと思います。落ち着いて見ていきましょう。
- 過少申告加算税:追加で納める税額にかかる加算税です。ただし、税務調査の通知を受ける前に、自分から修正申告を出した場合には課されない扱いがあります。ここが「早く動くほど軽い」と言われる理由です。調査の通知を受けたあと、調査で指摘される前に出した場合は軽減された割合、指摘されてから出した場合は本則の割合、というように段階的に重くなっていきます
- 延滞税:本来の納期限の翌日から、実際に納めた日までの日数に応じてかかる、利息にあたるものです。日数で増えていくので、金額が確定したら早めに納めるほど少なく済みます
割合はいずれも改正されることがあり、延滞税の割合は年ごとに変わります。具体的な金額は国税庁のページか、顧問税理士に確認してください。
なお、意図的に売上を隠したり書類を偽ったりした場合には、より重い重加算税という制度があります。ただしこれは仮装・隠蔽があった場合の話です。二重計上に気づいて自分から直しにいく——というこの記事の状況とは、まったく別のものだと思っていただいて大丈夫です。
いつまでに出せばいいか
修正申告そのものに「◯年以内」という締切はなく、税務署から更正の処分を受けるまでは提出できます。ただし延滞税は日数で増えていきますし、調査の通知が来る前かどうかで加算税の扱いが変わります。気づいた日が、いちばん条件のいい日です。
税金が多すぎたとき|更正の請求は「5年以内」
反対に、経費の計上が漏れていた、使えるはずの控除を使っていなかった——など、税金を払いすぎていた場合が更正の請求です。
- 提出するのは「更正の請求書」。修正申告書とは別の様式です
- 期限は原則として、法定申告期限から5年以内
- 「請求」という名前のとおり、出せば自動的に還付されるものではありません。税務署が内容を確認し、認められれば減額の更正が行われ、納めすぎた分が還付されます
- そのため、請求の理由を裏づける書類(請求書・契約書・計算根拠など)の添付が求められます。「たぶん漏れていたと思う」では通りません
もうひとつ知っておきたいのが、当初の申告で選ばなかった特例は、あとから更正の請求では選べないものがあるという点です。適用を受けるために「申告書に記載していること」が条件になっている特例(当初申告要件があるもの)が該当します。控除や特例の取り忘れに気づいたときは、その特例が更正の請求で拾えるものかどうかを、顧問税理士に確認するのが確実です。
「5年もあるなら急がなくていい」と思われるかもしれませんが、根拠書類は時間が経つほど集めにくくなります。気づいたときに書類だけでも一か所にまとめておくと、あとの自分がとても助かります。
具体例:冒頭の「外注費の二重計上」を直してみる
言葉だけだと動きにくいので、冒頭の場面を当てはめてみます。
前提:3月決算の会社。前期(2025年4月〜2026年3月)の申告書を2026年5月末に提出済み。8月に、外注費30万円を2か月分二重計上していたことに気づいた。
- 期限を確認する → 申告期限の5月末は過ぎている。訂正申告の箱ではない
- どちらに振れるかを確認する → 経費を30万円多く入れていた=所得が30万円少なかった=納める税金が少なすぎた。よって修正申告
- 金額を確定する → 前期の申告書と帳簿を照らし、二重計上分を除いて所得と税額を計算し直す。増える税額を出す
- 連動先を確認する → 法人税だけでなく、法人住民税・法人事業税も修正が必要。外注費に消費税の仕入税額控除を取っていたなら、消費税の修正申告も要検討
- 税理士に共有する → 顧問税理士がいるなら、この段階で「二重計上を見つけた。修正申告を考えている」と連絡する。作成も含めて依頼できることが多い
- 提出と納付をする → 修正申告書を提出し、追加分を納める。延滞税は日数で増えるので、確定したら早めに
- 当期の帳簿を整える → 前期の誤りを当期の帳簿でどう表すか(前期損益修正など)は会社の方針や金額によって扱いが分かれます。ここは自分で決めず、税理士の指示に従うのが安全です
こう並べてみると、動くのは主に3〜5のところで、あとは事務手続きです。心臓が縮む思いをした割に、やることの数はそれほど多くありません。
直しに行く前に確認したいこと(実務のコツ)
- まず「本当に間違いか」を確定させる:思い込みで動く前に、証憑まで戻って確認します。実は正しかった、というケースも珍しくありません
- 金額と原因をメモにする:「いつの、何が、いくら、なぜ違ったか」を1枚にまとめてから税理士に相談すると、話が一往復で済みます
- 他の月にも同じ誤りがないか見る:原因が「請求書の日付と支払日を両方拾ってしまった」なら、同じ型のミスが他にもある可能性があります。まとめて直すほうが結果的に軽く済みます
- 税務調査の通知が来ているかを確認する:通知前か後かで加算税の扱いが変わります。調査の連絡が来ているなら、その旨も含めて税理士に伝えます
- 社長への報告は事実と対応をセットで:「二重計上がありました」だけだと不安が伝わります。「金額はいくら、原因はこれ、修正申告で直します、追加の納税はおよそいくら」まで揃えると、報告は落ち着いた会話になります
- 源泉所得税・年末調整の誤りは別ルート:給与の源泉徴収や年末調整の間違いは、法人税の修正申告とは別の手続きになります。混ぜずに切り分けて考えます
申告の間違いに気づいたときのチェックリスト
上から順に。今日すべては要りません。1と2だけでも進みます。
- まずここだけ(今日)
- 証憑まで戻り、本当に誤りかどうかを確定させた
- 法定申告期限を過ぎているかをカレンダーで確認した
- 方向を決める
- 計算し直すと税額が増えるか減るかを確認した(増える=修正申告/減る=更正の請求)
- 更正の請求なら、法定申告期限から5年以内かを確認した
- 材料をそろえる
- 「いつ・何が・いくら・なぜ」を1枚のメモにまとめた
- 更正の請求なら、理由を裏づける書類(請求書・契約書・計算根拠)を集めた
- 同じ型の誤りが他の月にないかをざっと見た
- 連動を漏らさない
- 法人住民税・法人事業税の修正が必要かを確認した
- 消費税への影響があるかを確認した
- 人に渡す
- 顧問税理士に、金額・原因・対応方針を共有した
- 税務調査の通知を受けているかどうかを伝えた
- 提出のあと
- 追加の納税がある場合、納付の期日と資金を確保した
- 当期の帳簿での処理方法を税理士に確認した
明日やること(まず1つだけ)
明日やることは、申告書を直すことではありません。
まず、その誤りが本当に誤りかを、証憑1枚まで戻って確かめる。それだけです。請求書を出してきて、日付と金額と相手先を、帳簿の2件と突き合わせる。5分か10分で終わります。
その5分で「やっぱり二重だった」と分かったら、次にやるのは電卓ではなく、メモを1枚書くことです。いつの、何が、いくら、なぜ。それを持って税理士に電話をすれば、そこから先はもう、あなたひとりの仕事ではなくなります。
最後に
冒頭の場面に戻ります。
別件で帳簿をめくっていて、去年の外注費の二重計上に気づいた。——ここで思い出してほしいのは、それに気づいたのはあなただったということです。
税務署に指摘されたわけでも、誰かに教えられたわけでもありません。日々の作業の合間に、去年の数字を見て「あれ」と手を止められた。それは、数字を眺めているだけでは起きないことです。
申告の間違いは、能力の問題ではありません。ひとりで一年分の取引を追いかけていれば、拾いきれないものは必ず出ます。それは、人手が足りない中で年に一度の大仕事を回した結果であって、あなたの注意が足りなかったという話ではないのです。
そして何より、税金の仕組みは、間違いを直せるように作られています。修正申告も、更正の請求も、「失敗した人のための特別な窓口」ではなく、ふつうの手続きです。直すと決めた人が、決められた紙を出す。それだけのことです。
全部を今日終わらせなくて大丈夫です。今日できるのは、証憑を1枚めくって確かめることまで。それで十分に、もう前に進んでいます。
気づけたことは、隠さずに直せるということです。そしてそれは、この会社の帳簿が、去年より少し信頼できるものになるということでもあります。
本記事は一般的な実務情報です。修正申告・更正の請求の要否、加算税や延滞税の取扱い、帳簿上の処理方法は、個別の事情や最新の法令・通達によって異なります。最終的な判断は、顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
- そもそもの申告期限と納付の段取りを押さえ直すなら、法人税・消費税の申告期限と納付の段取りへ。期限内に気づけば、いちばん軽い訂正申告で済みます。
- 日々の帳簿で間違いを見つけたときの直し方は、訂正仕訳・赤伝の切り方|間違えた仕訳の直し方にまとめました。
- 同じ型のミスを繰り返さない仕組みづくりは、経理のダブルチェック|ひとりでも2人目を作る4つの型と、ひとり経理の月次決算チェックリストへ。
- 書類を日ごろから整えておく話は、税務調査に備える|日ごろから整えておく書類と記録にあります。ほかの実務も、記事一覧から少しずつ一緒に整理していきましょう。