給与計算を間違えたとき|過払い・不足の精算と源泉税の直し方
給与の振込が終わって、ほっとした翌朝。勤怠の集計をもう一度見ていたら、ある人の残業時間が、入力した数字と違っていた。
「……払いすぎてる」。 あるいは「足りてない」。その瞬間、心臓がぎゅっとなりますよね。もう本人の口座にお金は入っているし、明細も渡してしまった。どうやって戻せばいいのか、誰にどう言えばいいのか、頭が真っ白になる。
ここは、給与計算を担当する人なら、多くの人が一度は通るところです。毎月何十人分の数字を、ひとりで、締め切りに追われながら打ち込んでいるのですから。そして、気づけたこと自体が、ちゃんと見直しをしている証拠です。
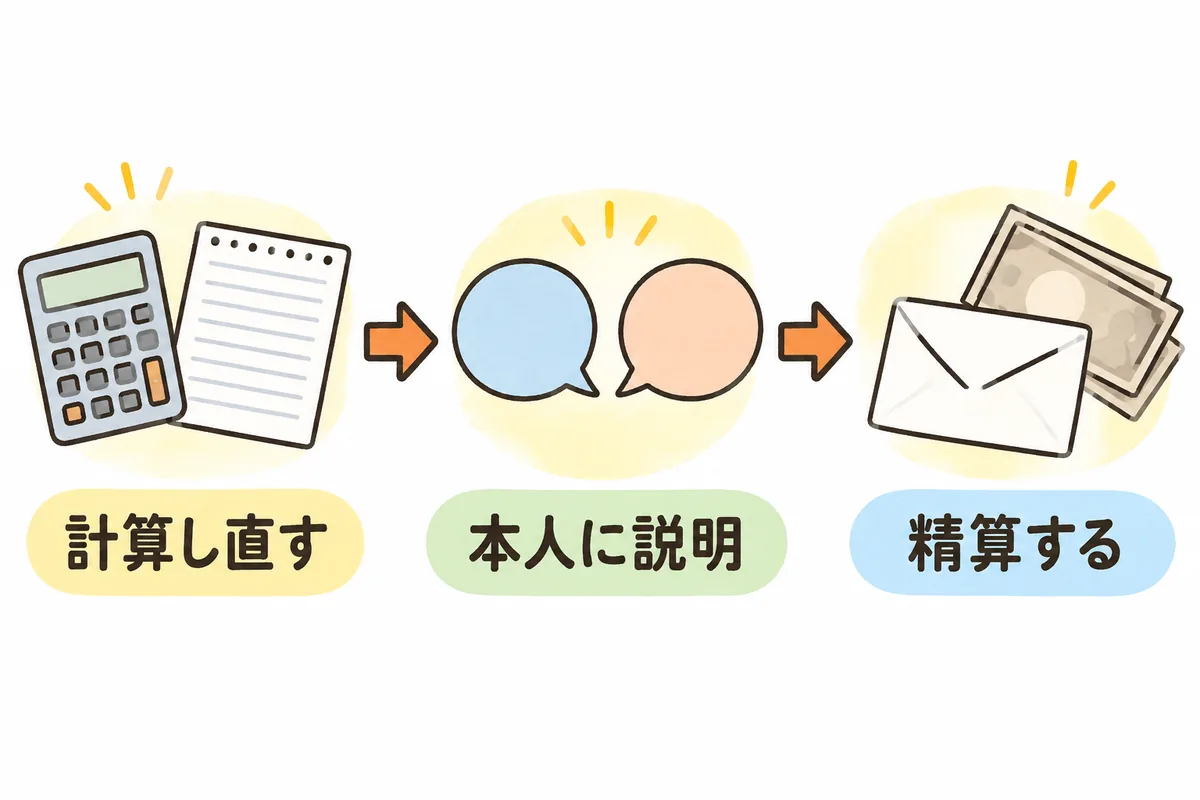
結論:給与の計算ミスは、①正しい金額で計算し直す → ②本人に説明する → ③精算する(過払いは返してもらう、不足はすぐ払う) → ④源泉所得税などの控除と帳簿を整えるの順で直せば、落ち着いて元に戻せます。不足はできるだけ早く差額を支払う、過払いは本人に説明して同意を得てから、精算の方法を一緒に決めるのが基本です。今日はまず、①の「正しい金額」を出すところだけやれば十分です。
給与の計算ミスで、何が起きているか
給与の間違いは、ひとつの数字のズレが、いくつかの場所に広がるのがやっかいなところです。
- 支給額がズレる:残業時間・欠勤日数・手当の入力ミスなどで、総支給が本来の金額と変わります。
- 控除もいっしょにズレることがある:総支給が変わると、源泉所得税と雇用保険料は金額が変わります。一方で、健康保険料・厚生年金保険料は標準報酬月額で決まるので、その月の支給額が一度ズレただけなら、ふつうは変わりません。住民税(特別徴収)も、通知書の月額を引いているので変わりません。
- お金の動きと記録がズレる:本人の口座、給与明細、源泉徴収簿、会計ソフトの仕訳。直すときは、この4つをそろえる必要があります。
つまり、「どの数字が変わって、どの数字は変わらないか」を最初に切り分けると、直す範囲がぐっと小さくなります。控除の仕組みをおさらいしたいときは、給与計算の基本|総支給から手取りまでの流れを順番にが地図になります。
給与計算を間違えたときの直し方|4つの手順
①計算し直す|「本来いくらだったか」を先に出す
焦ると、すぐに本人へ連絡したくなります。でも、その前に正しい金額を出しておくと、説明がぶれません。
- 間違いの原因を1行で書く(例:「残業時間 10時間を 20時間と入力」)
- 正しい数字で、その月の給与をもう一度計算する
- 実際に払った金額と本来の金額を、項目ごとに横に並べる
| 項目 | 実際に払った | 本来の金額 | 差額 |
|---|---|---|---|
| 総支給 | |||
| 源泉所得税 | |||
| 雇用保険料 | |||
| 健康保険・厚生年金 | (ふつうは変わらない) | ||
| 住民税 | (変わらない) | ||
| 差引支給額(手取り) | ここが精算する金額 |
源泉所得税は、本来の金額で源泉徴収税額表を引き直します。雇用保険料は、本来の総支給に、その年度の雇用保険料率を掛け直します。料率は年度ごとに厚生労働省が公表しているので、いまの年度のものを使います。
同じ間違いがほかの人や、前の月にもないか、ここで一度だけ確かめておきましょう。設定ミス(手当の単価や時間単価の登録違い)が原因なら、ほかの月にも広がっていることがあります。時間単価の出し方は残業代・割増賃金の計算|時間単価の出し方と割増率を一度で整理で確かめられます。
②本人に説明する|謝って、数字と選択肢を見せる
本人への説明は、短く、正直に。次の3つがそろっていれば十分です。
- 何が違っていたか(「10月分の残業時間を、多く入力していました」)
- いくら違っていたか(①の表の、差引支給額の差)
- どう精算したいか(下の選択肢から。過払いのときは、本人の希望も聞く)
過払いのときに、本人に何も言わずに翌月の給与から差し引くのは避けましょう。給与は「全額を支払う」のが原則(労働基準法の賃金全額払いの原則)で、差し引くには本人の同意や、労使協定などの根拠が必要になります。説明して、同意をもらってから。これが本人の安心にもつながります。同意は、口頭だけでなくメールや簡単な書面で残しておくと、あとで双方が確かめられます。
③精算する|過払いと不足で、やり方が違う
不足していたときは、迷わず、できるだけ早く差額を支払います。翌月の給与にまとめるより、気づいた時点で差額を振り込むほうが、本人も会社も安心です。
過払いだったときは、本人と相談して、次のどれかで精算します。
| 精算のしかた | 向いているとき | 気をつけること |
|---|---|---|
| 翌月の給与で差し引く | 金額が小さいとき | 本人の同意をとる。明細に「前月過払い精算」と分かる行を作る |
| 本人に振り込んで返してもらう | 本人が希望したとき・退職が近いとき | 振込手数料をどちらが負担するか先に決める |
| 何回かに分けて差し引く | 金額が大きく、一度で引くと生活に響くとき | 回数と毎月の金額を、書面で一緒に決めておく |
過払いの金額が大きいときや、本人と話がまとまらないときは、ひとりで抱えずに社長や社会保険労務士に相談してください。ここは経理担当ひとりで決めなくていいところです。
④控除と帳簿を整える|源泉所得税・源泉徴収簿・仕訳
最後に、記録をそろえます。
- 源泉所得税:①で引き直した本来の税額との差を、どう扱うか決めます。同じ年のうちの間違いなら、年末調整で1年分の給与と税額をあらためて計算するので、最終的にはそこで精算されます。ただ、毎月の源泉徴収簿には、本来の支給額と税額で直した記録を残しておくと、年末調整のときに迷いません。多く納めすぎた源泉所得税は、その後の納付額に充てる手続き(源泉所得税の誤納額の充当)などもあります。どの方法をとるかは、顧問税理士に確認すると確実です。
- 源泉徴収簿:間違えた月の行を、本来の金額に直し、余白に「○月○日 訂正(理由)」とメモを残します。付け方は源泉徴収簿の付け方|毎月の記録で年末調整をラクにするにまとめています。
- 給与明細:訂正した明細を本人に渡すか、精算した月の明細に「前月分の訂正」と分かる行を入れます。
- 仕訳:不足分を追加で振り込んだなら、その分を給与として追加で計上します。過払い分を返してもらうまでの間は、会社の「返してもらうお金」として、立替金や未収入金などで管理しておくと、回収漏れを防げます。どの科目を使うかは、ふだんの処理や顧問税理士の方針に合わせてください。
年をまたいでから気づいた場合は、少し話が変わります。年末調整や源泉徴収票をすでに作っていれば、作り直しが必要になることがあります。年末調整は、翌年1月末までなら計算し直し(再調整)ができますが、それを過ぎた場合の扱いは、個別に顧問税理士や所轄の税務署に確かめましょう。また、手当の単価の設定ミスのように固定的な給与が何か月も違っていた場合は、社会保険の標準報酬月額にかかわることもあります。月額変更届(随時改定)|給与が変わったら3か月で確認する手順もあわせて見ておくと安心です。
具体例|残業時間を多く入力してしまった(架空)
架空の会社で、10月25日支給の給与で、ある社員の残業時間を本来10時間のところ20時間と入力してしまった例です。割増後の時間単価は2,000円とします。
- 残業代の差:2,000円 × (20時間 − 10時間)= 20,000円の過払い
- 総支給が2万円多くなったので、源泉所得税と雇用保険料も、本来より少し多く引かれている
- 健康保険料・厚生年金保険料、住民税は、本来の金額と変わらない
このとき、本人に返してもらうのは2万円そのものではなく、①の表の「差引支給額(手取り)」の差です。源泉所得税と雇用保険料を多く引いた分だけ、手取りの差は2万円より少なくなります。ここを2万円のまま請求してしまうと、今度は逆の間違いになるので、表で一度確かめてから伝えましょう。
本人に説明すると「来月の給与から引いてもらえれば大丈夫です」との返事。同意をメールでもらい、11月の給与明細に「10月分 残業時間訂正による精算」の行を作って差し引きました。源泉徴収簿の10月の行も本来の金額に直し、訂正の日付と理由をメモ。年末調整のときに、この月で迷うことはもうありません。
影響|落ち着いて直すと、何が変わるか
- 本人との信頼が、むしろ深まる:間違いそのものより、「気づいて、正直に説明して、きちんと直した」ことのほうが、相手の記憶に残ります。
- 年末調整で迷わない:源泉徴収簿が正しい数字で残っていれば、12月にもう一度悩まずに済みます。
- 次のミスを防ぐ手がかりになる:原因を1行で書いておくと、「入力のどこで起きやすいか」が見えてきます。
ミスをゼロにするのは、ひとり経理ではとても難しいことです。大事なのは、間違えても戻せる手順を持っていること。それがあれば、毎月の給与計算は、いまより少し怖くなくなります。
明日やること(まず1つだけ)
もし、いま目の前に間違いがあるなら、明日やるのはひとつだけです。
①の表を作って、「実際に払った金額」と「本来の金額」を項目ごとに並べる。 本人に連絡するのは、その表ができてからで大丈夫です。数字がそろっていれば、説明の言葉は自然に出てきます。
いまは間違いがない人は、給与を振り込む前に、勤怠の合計時間と入力した時間を1回だけ見比べる欄を、毎月の手順に1行足してみてください。見直しの型は経理のダブルチェック|ひとりでも2人目を作る4つの型と使い分けにあります。
給与計算を間違えたときのチェックリスト
上から順に。今日は「まずここだけ」の1つで十分です。
- まずここだけ(今日)
- 「実際に払った金額」と「本来の金額」を項目ごとに並べた
- ①計算し直す
- 間違いの原因を1行で書いた
- 源泉所得税を、本来の金額で税額表から引き直した
- 雇用保険料を、本来の総支給と今年度の料率で計算し直した
- 健康保険・厚生年金・住民税が変わらないことを確かめた
- ほかの人・ほかの月に同じ間違いがないか確かめた
- ②本人に説明する
- 何が・いくら違っていたかを伝えた
- 過払いのときは、精算の方法を相談し、同意をメールや書面で残した
- ③精算する
- 不足分は、気づいた時点でできるだけ早く支払った
- 過払い分は、手取りの差額で精算した(総支給の差のままにしていない)
- 金額が大きいときは、分割や相談先(社長・社会保険労務士)を検討した
- ④控除と帳簿を整える
- 源泉徴収簿を本来の金額に直し、訂正の日付と理由を残した
- 給与明細に、訂正・精算が分かる行を入れた
- 追加支給・返金待ちの金額を、仕訳で管理した
- 源泉所得税の差の扱い、年をまたぐ場合の扱いを顧問税理士に確認した
最後に
冒頭の、心臓がぎゅっとなった朝に戻ります。
あの間違いに気づけたのは、あなたが振込のあとも数字を見直していたからです。誰にも気づかれずに済む場所で、ちゃんと気づいた。それは、給与を受け取る人たちのことを、毎月まじめに考えているからこそです。
給与の間違いは、正しい金額を出して、説明して、精算して、記録をそろえれば、元に戻せます。ひとつずつ見れば大丈夫です。
まずは表を1枚。一緒に直していきましょう。
本記事は一般的な実務情報です。給与の精算方法、源泉所得税・社会保険料・雇用保険料の取扱いは、間違いの内容や時期、会社の規程・労使協定によって異なります。過払い分の差し引きは本人の同意を前提にし、税務の取扱いは国税庁の最新の案内や顧問税理士・所轄税務署に、労務の取扱いは社会保険労務士・労働基準監督署にご確認ください。
よければ、こちらも
- 控除の全体像をおさらいするなら給与計算の基本|総支給から手取りまでの流れを順番に、間違えた月の記録の直し方は源泉徴収簿の付け方|毎月の記録で年末調整をラクにするへ。
- そろそろ近づく年末調整の段取りは年末調整のスケジュールとやること|担当者が迷わない全体像、締めと支払の間隔を見直すなら給与の締め日と支払日|末締め翌月払いなどパターン別の実務を。ほかの実務も、記事一覧から少しずつ一緒に整理していきましょう。