給与の締め日と支払日|末締め翌月払いなどパターン別の実務
「先月の月末に入った残業、今月の給与で払うんだっけ、来月だっけ」。 新しく入った人から「最初のお給料はいつですか?」と聞かれて、カレンダーを指でなぞりながら数え直す——ひとりで給与を回していると、そんな場面が月に一度はやってきますよね。
締め日と支払日は、会社ごとに決まっていて、毎月同じリズムで回っています。慣れてしまえば体が覚えている。でも、入社月・祝日・年末・決算月のように、いつもと違う月にだけ、急に頭の中のカレンダーが合わなくなるんです。これはあなたの覚えが悪いからではありません。「勤務した期間」と「お金を払う日」がずれている仕組みそのものが、そもそも迷いやすいものだからです。
この記事では、よくある3つのパターンの違いと、ズレやすい場面での考え方を、カレンダーの例で一緒に整理していきます。
結論:給与は「締め日で区切った勤務期間」の分を、「支払日」に払うものです。迷ったら、①その勤務はどの締め期間に入るか、②その締め期間の分はどの支払日に払うか、の2段で考えます。年末調整・源泉所得税の納付・社会保険料の控除は、いずれも「支払日(支給した月)」を基準に動きます。一方、決算では「勤務した期間」で考えるため、締め日と支払日が決算日をまたぐと未払の給与を計上することがあります。締め日・支払日・休日の扱いは就業規則(賃金規程)に書かれているので、まずはそこを確認しましょう。
何が起きているか|「勤務した期間」と「払う日」は別のもの
給与には、2つの日付があります。
- 締め日:給与を計算する勤務期間の「区切り」の日。この日までの勤怠で、その回の給与を計算します。
- 支払日:計算した給与を、実際に口座へ振り込む日。
労働基準法では、賃金は毎月1回以上、一定の期日を定めて支払うことになっています。そして、賃金の締め日と支払の時期は、就業規則に必ず書く項目です。つまり「うちはいつ締めて、いつ払うのか」は、会社の中で決まった約束ごと。経理担当が毎月ゼロから決めるものではありません。
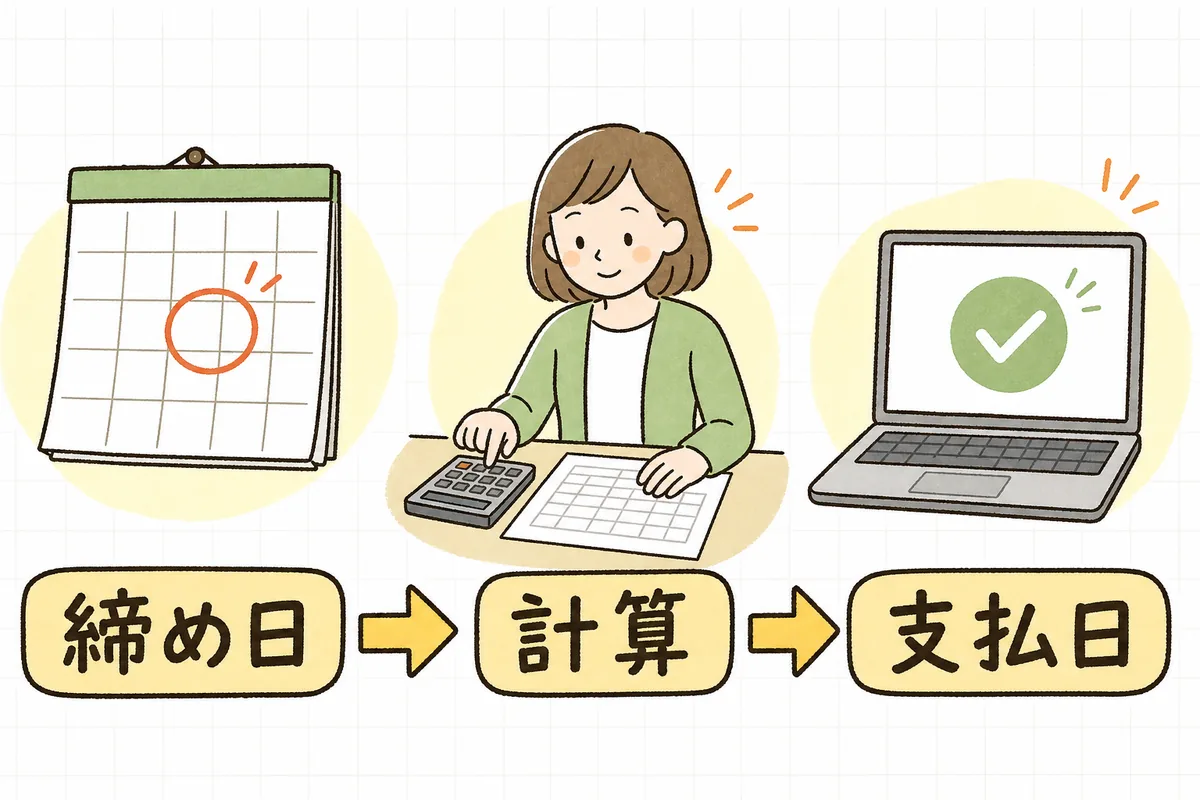
迷いが生まれるのは、締め日と支払日のあいだに「計算の時間」が挟まっているからです。締めてから勤怠を集め、計算し、確認して、振り込む。この時間を何日とるかで、パターンが分かれます。
よくある3つのパターンと、それぞれの気をつけどころ
中小企業でよく見かけるのは、次の3つです。2026年10月〜11月のカレンダーで見てみます。
| パターン | 支給日と、その回で払う勤務期間 | 計算にあてられる時間 | 気をつけどころ |
|---|---|---|---|
| 末締め翌月25日払い | 11月25日支給=10月1日〜10月31日の勤務分 | 締めから約25日 | 入社した最初の月は、給与の支給がない月になる |
| 15日締め当月25日払い | 10月25日支給=9月16日〜10月15日の勤務分 | 締めから約10日 | 期間が月をまたぐので、日割りや欠勤控除の数え方に注意 |
| 20日締め当月末払い | 10月31日支給=9月21日〜10月20日の勤務分 | 締めから約10日 | 支払日が月末なので、土日・祝日にかかる月が多い |
末締め翌月払い|計算に余裕がある分、最初の月が「空く」
勤務した月の翌月に払うので、計算と確認の時間をたっぷりとれます。ひとり経理にとっては、いちばん落ち着いて回せる形です。
その代わり、入社した人の最初の給与は、入社した翌月の支払日になります。10月1日に入社した人なら、最初の給与は11月25日。入社してから約2か月、給与がない期間ができるので、入社のときに「最初のお給料は◯月◯日です」と一言伝えておくと、本人の不安も、あとで聞かれるあなたの手間も減ります。
当月払い(15日締め・20日締めなど)|締め後の勤務を「次回に回す」
勤務した月のうちに払うので、働く人にとっては嬉しい形です。ただ、締めから支払日までが短いので、計算と確認が慌ただしくなりがちです。
ここで迷いやすいのが、締め日の翌日から支払日までの勤務。たとえば20日締め当月末払いなら、10月21日〜31日の勤務は、11月30日支給の給与で払います。「今月の残業なのに、今月の給与に入っていない」のは間違いではなく、次の締め期間に入っているだけです。
「基本給は当月、残業代は翌月」という形もある
たとえば「末締め当月25日払い」で、基本給はその月の分を25日に払い、残業代など月によって変わる手当は、前月分を払うという会社もあります。月末まで勤務が終わっていない時点で払うため、変動する部分だけ1か月遅らせて精算する考え方です。
この形の会社では、同じ給与明細の中に「今月分」と「先月分」が同居します。明細を見て混乱したら、「固定の部分は今月分、変わる部分は先月分」と分けて見ると落ち着きます。自分の会社がどの形かは、賃金規程か、前任者の給与ソフトの設定で確かめられます。
具体例|ズレやすい4つの場面
いつもの月は体が覚えています。迷うのは、次のような「いつもと違う月」です。
① 支払日が土日・祝日にかかる
2026年10月25日は日曜日です。25日払いの会社では、前の営業日(10月23日金曜日)に前倒しするのか、次の営業日(26日月曜日)に繰り下げるのかを決めておく必要があります。
どちらにするかは、就業規則(賃金規程)に書いてあることが多いので、まず確認しましょう。書いていなければ、前任者のやり方や過去の振込日を見て、社長と相談して決めておくと安心です。とくに月末払いの会社で繰り下げにすると、支払日が翌月にずれ込むことがあります。「毎月1回以上払う」約束との関係で迷わないよう、月末払いなら前倒しにしておくと安心です。
② 入社・退職の月
入社月や退職月は、勤務した日数が1か月に満たないことがあります。日割り計算のルール(暦日で割るのか、所定労働日数で割るのか)は会社ごとに違うので、賃金規程の書き方に合わせるのが基本です。
あわせて、上で触れた「末締め翌月払いだと最初の月は給与がない」ことや、退職した人の最後の給与が退職後の支払日になることは、本人に早めに伝えておくと行き違いが減ります。
③ 年末をまたぐ給与(年末調整・源泉徴収票)
所得税では、給与は支払日(支給日)の属する年の収入として扱います。つまり、末締め翌月25日払いの会社で、12月に勤務した分を翌年1月25日に払う場合、その給与は翌年分になります。
年末調整に入れるのは、その年の1月〜12月に支払った給与です。「12月分の給与」という呼び方につられて今年の年末調整に入れてしまわないよう、支給日ベースで12回分そろっているかを数えてみると安心です。前年12月の勤務分を今年1月に払っていれば、それは今年分の1回目です。
④ 決算月をまたぐ給与
一方、会計(決算)では、その期に勤務してもらった分は、その期の費用として考えます。たとえば3月決算で20日締め当月末払いの会社なら、3月21日〜31日の勤務分は4月末に払いますが、勤務したのは3月中です。
このため、決算では締め日以降の勤務分を未払の給与(未払費用)として計上することがあります。どこまで細かく計上するかは会社の規模や方針で変わるので、顧問税理士と「うちはどう扱っているか」を一度確認しておくと、毎年迷わずに済みます。
影響|「支払日」で動くもの、「勤務期間」で動くもの
締め日と支払日のずれは、給与以外の手続きにも関わってきます。ここは一度、仕分けしておくと楽になります。
| 手続き | 基準になる日 | 例(末締め翌月25日払い・10月勤務分を11月25日に支給) |
|---|---|---|
| 源泉所得税の納付 | 支払日(支払った月の翌月10日まで。納期の特例を受けている場合は半年ごと) | 11月25日支給分 → 12月10日までに納付 |
| 年末調整・源泉徴収票 | 支払日(その年に支払った給与) | 11月25日支給なので、今年分に入る |
| 健康保険・厚生年金の控除 | 支給する月(その月に払う給与から、前月分の保険料を控除) | 11月支給の給与から、10月分の保険料を控除 |
| 雇用保険料の控除 | その回に支払う給与の総額 | 11月25日支給の総支給額 × 料率 |
| 決算の費用計上 | 勤務期間 | 決算日までの勤務分は、その期の費用 |
社会保険料の「前月分を控除する」考え方は、社会保険料・雇用保険料の控除と納付のタイミングでくわしく整理しています。
こうして並べると、税と保険の手続きはほぼ「支払日」、決算だけが「勤務期間」という形が見えてきます。迷ったら「これは払った日で数えるもの? 働いた日で数えるもの?」と自分に一度聞いてみてください。
明日やること(まず1つだけ)
明日やることは、「自分の会社の締め日・支払日・休日のときの扱いを、賃金規程で確かめて、1行のメモにする」だけで十分です。
たとえば「末締め・翌月25日払い・休日なら前営業日」。この1行が手元にあるだけで、入社した人への説明も、年末の数え直しも、ぐっと楽になります。賃金規程が見つからなければ、過去1年分の振込日を並べてみるだけでも、会社のリズムが見えてきます。
締め日・支払日のチェックリスト
- 自社の締め日・支払日が、就業規則(賃金規程)でどう書かれているか確認した
- 支払日が土日・祝日のとき、前倒しか繰り下げかが決まっている
- 締め日の翌日〜支払日までの勤務分が、次の回で漏れなく精算されている
- 「基本給は当月・残業代は翌月」など、変動部分の扱いを把握している
- 入社した人に、最初の給与の支払日を伝えている
- 日割り計算の方法(暦日か所定労働日か)が賃金規程どおりになっている
- 源泉所得税は「支払った月」を基準に、翌月10日(または納期の特例の期限)までに納付している
- 年末調整に入れる給与が、支給日ベースで1月〜12月の分になっている
- 決算月の締め日以降の勤務分をどう扱うか、顧問税理士と確認している
最後に
締め日と支払日のずれは、毎月の給与を「ちゃんと計算する時間」をつくるための、会社の工夫でもあります。そのずれのおかげで、あなたは落ち着いて数字を確かめられている。迷うのは、いつもと違う月に、その仕組みがちょっと顔を出すときだけです。
「どの期間を、どの日に払うのか」。この2段で考えるクセがついたら、入社月も、祝日の月も、年末も、もう怖くありません。今日、自分の会社のリズムを1行で言えるようになったなら、それだけで来月の給与はひとつ軽くなっています。
本記事は一般的な実務情報です。賃金の締め日・支払日・日割り計算の方法は、各社の就業規則(賃金規程)によって異なります。労務の取扱いは社会保険労務士・所轄の労働基準監督署に、税務・会計の取扱いは顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
- 給与計算の基本|総支給から手取りまでの流れを順番に
- 社会保険料・雇用保険料の控除と納付のタイミング
- 源泉所得税の納期の特例|7月・1月の納付を間違えない手順
- 年末調整のスケジュールとやること|担当者が迷わない全体像
- 残業代・割増賃金の計算|時間単価の出し方と割増率を一度で整理
- ひとり経理の月次決算チェックリスト|締めの手順と漏れ防止の型
給与まわりの手順は、記事一覧から少しずつ一緒に整理していきましょう。