立替金精算書とインボイス|他社に立て替えてもらった経費の処理
月末、同じビルに入っている関連会社から「共用部の電気代、立て替えておいたので御社の分を払ってください」と請求が届く。添えられた領収書のコピーを見ると、宛名はその関連会社の名前。「……これ、うちの経費として仕入税額控除に使っていいの? インボイスの宛名って自社じゃないとダメなんじゃなかった?」。
インボイス制度が始まってから、こういう「立替払い」のところで手が止まる人はとても多いです。でも、ここで迷うのは、あなたの理解が足りないからではありません。立替払いはお金を払った人(立替者)と、本当に費用を負担する人(自社)が別になる取引なので、ふだんの「自社宛の請求書を保存する」というルールがそのまま当てはまらないのです。
この記事では、立替払いのときにインボイスをどう受け取り、立替金精算書に何が書いてあればよいかを、按分の具体例と一緒に整理します。今日は「自社にある立替払いの取引を1件見つける」ところまでで十分です。
結論:他社(立替者)が立て替えて払った経費は、仕入先から立替者宛に出たインボイスを、①そのインボイスのコピー+②立替金精算書とセットで受け取って保存すれば、自社の仕入税額控除に使えます。立替金精算書には、仕入先の名称と登録番号・取引日・内容・税率ごとの金額のうち自社が負担した分が分かるように書いてもらいます。コピーが大量になるときは、立替者が原本を保存し、自社は精算書だけを保存する方法もあります。従業員が立て替えた経費や、3万円未満の電車代など、精算書がいらないケースもあるので、まずは「誰が・誰の分を払ったのか」を見分けるところから始めましょう。細部は国税庁のインボイスQ&Aや顧問税理士に確認してください。
立替払いで何が起きているのか(10秒でつかむ)
まず、登場人物を3人に分けてみましょう。ここが分かると、あとの話がすっと入ってきます。
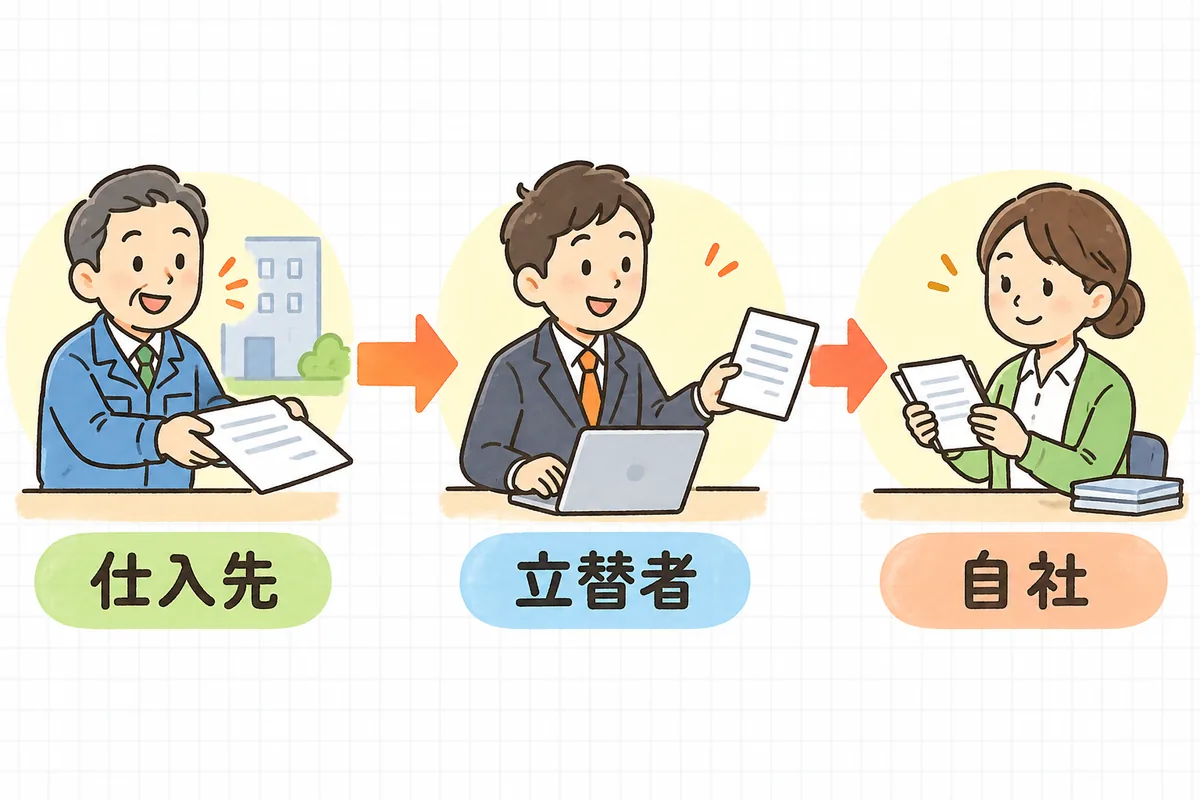
- 仕入先:電気代やビルの清掃費などを請求してくる会社。インボイス(適格請求書)を出すのはここです。
- 立替者:仕入先にまとめて支払ってくれた会社(関連会社・取引先など)。仕入先のインボイスは、この立替者宛に出ています。
- 自社:本当はその費用の一部(または全部)を負担する側。あとで立替者に自社の分を払います。
自社が仕入税額控除を受けるには、原則として自社宛のインボイスの保存が必要です。ところが立替払いでは、手元に来るインボイスの宛名は立替者。そこで、「この費用のうち、この金額は自社が負担したものです」とつなぎ役をしてくれる書類が要ります。それが立替金精算書です。
国税庁のインボイスQ&Aでは、立替者からインボイスのコピーと立替金精算書の交付を受けて保存すれば、自社の仕入税額控除に使えると示されています。つまり、宛名が自社でなくても、「書類のセット」で筋が通っていれば大丈夫、ということです。
コピーが大量になるときは「精算書だけ」でもよい
共用部の費用のように、何十社分・何枚ものインボイスが関わると、全部コピーして配るのは大変ですよね。その場合は、立替者がインボイスの原本を保存しておき、自社は立替金精算書だけを保存する方法も認められています。
ただしこのときは、精算書に仕入先の名称と登録番号など、仕入先がインボイス発行事業者であることが分かる情報を書いてもらう必要があります。「コピーなし」にする分、精算書のほうでしっかり中身を示してもらう、と覚えておくと迷いません。
立替者がインボイス登録していなくても大丈夫
意外と迷いやすいのがここです。立替金精算書を出すのは「立替者」ですが、立替者自身がインボイスの登録事業者でなくても、この方法は使えます。大事なのは、立替者ではなくもとの仕入先がインボイス発行事業者かどうか。精算書を見るときは、仕入先の登録番号のほうを確かめましょう。
立替金精算書に書いてもらう項目
立替金精算書には、法律で決まった様式があるわけではありません。ただ、自社の仕入税額控除に使う以上、インボイスの記載事項のうち、自社の負担分が分かる形で書いてもらうのが基本です。
- 立替者の名称(誰が立て替えたか)
- 宛先=自社の名称(誰の分か)
- 仕入先の名称と登録番号(T+13桁。インボイスを出した側)
- 取引年月日(対象期間・支払日)
- 取引の内容(電気代・清掃費・駐車場代など)
- 税率ごとの自社負担額と、適用税率または消費税額(10%分・8%分を分けて)
- 按分の方法(面積比・人数比など。複数社で分けるとき)
7の按分方法は、ルールというよりあとから見たときに「なぜこの金額なのか」が分かるための一行です。決算や税務調査で聞かれたときに、自分を助けてくれます。
具体例:共用部の電気代を3社で分ける
言葉だけだとイメージしづらいので、小さな例で通してみましょう。
- 仕入先:電力会社(登録番号あり)
- 立替者:同じビルに入っている関連会社A社(電力会社にまとめて支払い済み)
- 内容:共用部の電気代 10月分 税込110,000円(10%対象)
- 按分:床面積比で A社50%・自社30%・B社20%
自社の負担分は、
- 税込:110,000円 × 30% = 33,000円
- 税抜:33,000円 ÷ 1.1 = 30,000円
- 消費税額:33,000円 − 30,000円 = 3,000円
A社から届く立替金精算書には、「電力会社の名称と登録番号」「10月分の共用部電気代」「10%対象 自社負担 33,000円(うち消費税 3,000円)」「床面積比30%で按分」が書いてあれば、自社の分がはっきりします。ここに電力会社のインボイスのコピーが添えてあれば、書類のセットとしては整っています。
仕訳は、ふだんの経費と同じ流れです(税込経理の例)。
| タイミング | 借方 | 貸方 | 税区分のメモ |
|---|---|---|---|
| 精算書を受け取ったとき | 水道光熱費 33,000円 | 未払金 33,000円 | 課税仕入 10% |
| A社に支払ったとき | 未払金 33,000円 | 普通預金 33,000円 | — |
ポイントは、相手の勘定科目を「立替金」にしないこと。自社にとっては自社の電気代そのものなので、いつもの水道光熱費として計上し、取引先欄にはA社、摘要に「電力会社・共用部電気代10月分(A社立替)」と残しておくと、あとで追いかけやすくなります。
立替金精算書がいらないケースもある
ここまで読んで「立替のたびに精算書を作ってもらうの?」と思ったかもしれません。安心してください。次のような場面では、立替金精算書がなくても済むことが多いです。
- 従業員が立て替えた経費で、宛名のないレシート(簡易インボイス)をもらっているとき:コンビニや飲食店などのレシートは宛名が要らない形なので、従業員から受け取った経費精算の書類とあわせて、そのまま保存すれば足ります。宛名が従業員個人名になっている領収書のときは、会社の経費だと分かるように経費精算書と紐づけておきましょう。
- 従業員に支給する出張旅費・日当・通勤手当で、通常必要な範囲のもの:帳簿の保存だけで仕入税額控除が認められる特例があります(帳簿に特例の対象である旨を書いておきます)。
- 3万円未満の電車・バスなどの公共交通機関の運賃:インボイスの交付義務がない取引なので、帳簿の保存で足ります。
- 税込1万円未満の経費で、少額特例の対象になる会社:一定の規模の会社は、2029年9月30日までの取引について帳簿の保存だけで済みます。対象かどうかは少額特例の記事で確かめてください。
立替金精算書が本当に必要になるのは、「他の会社(取引先・関連会社)が、仕入先から自分宛のインボイスを受け取って立て替えたとき」がほとんどです。まずはここだけ押さえれば、半分以上の迷いは消えます。
書類がそろっていないと、何が変わる?
立替者宛のインボイスだけを保存していて、立替金精算書がない状態だと、「この費用が自社の負担分である」ことが書類の上で示せません。その結果、その分の仕入税額控除がしにくくなる、というのがいちばんの影響です。
でも、これは「一度でも抜けたら取り返しがつかない」という話ではありません。立替金精算書は、あとから立替者にお願いして作ってもらうことができます。相手も同じ制度のもとで経理をしている仲間なので、「御社負担分の精算書をいただけますか」と頼めば、たいていは快く出してもらえます。大切なのは、決算までに書類のセットをそろえておくこと。月に一度、立替の取引だけ拾って確かめる習慣があれば十分間に合います。
立替払い インボイス対応チェックリスト
自社の帳簿から「立替」「○○社立替」と書いた取引を拾って、1件ずつ確認してみてください。
最低ライン
- 立替払いの取引が、他社の立替か従業員の立替かを分けた
- 他社の立替には、インボイスのコピー+立替金精算書(または精算書のみ)がそろっている
- 精算書に仕入先の名称と登録番号が書いてある
できればそろえたい
- 精算書に税率ごとの自社負担額と消費税額(または税率)がある
- 複数社で分けるものは、按分の方法(面積比・人数比など)が書いてある
- 仕訳の摘要に「仕入先名・内容・○○社立替」が残っている
代替(時間がないとき)
- 毎月同じ立替(共用部の電気代など)は、立替者と精算書の書式を一度だけ決めておき、以後は数字を差し替えてもらう
免除条件(精算書を気にしなくてよい場面)
- 従業員が宛名なしのレシートで立て替えた経費
- 出張旅費・日当・通勤手当で通常必要な範囲のもの(帳簿に特例の旨を記載)
- 3万円未満の公共交通機関の運賃
- 少額特例の対象会社で、税込1万円未満の経費(2029年9月30日までの取引)
注意喚起ポイント
- 確認するのは立替者ではなく仕入先の登録番号
- 立替者が「コピーなし・精算書のみ」で出すときは、原本は立替者側で保存されているかを一言確認しておく
- 勘定科目は自社の費用(水道光熱費など)で計上し、「立替金」にしない
明日やること(まず1つだけ)
一度に全部の立替を見直そうとすると、それだけで疲れてしまいます。 明日やることは、「先月の帳簿から、他社に立て替えてもらった取引を1件だけ探し、インボイスのコピーと立替金精算書がそろっているかを見る」だけで十分です。
そろっていれば、それで1件完了。足りなければ、それは「ミス」ではなく「立替者に一通お願いすれば片づくこと」が見つかった、ということです。毎月くる立替なら、そのお願いのついでに精算書の書式を決めてしまえば、来月からはもう迷わなくて済みます。判断に迷う取引は、その場で結論を出さず「要確認」とメモして、顧問税理士に相談する材料にしましょう。
最後に
立替払いは、会社同士・人同士の「ちょっと助け合う」場面から生まれる取引です。だからこそ、制度のルールとかみ合わせるところで、ひとり経理に小さな宿題が回ってきます。
でも、必要なのは「誰が、誰の分を、いくら払ったか」を書類でつなぐこと。それだけです。宛名が自社でないインボイスを見ても、もう慌てなくて大丈夫。今日1件確かめられたなら、それはもう「よく分からない立替」が「書類をそろえれば済む作業」に変わり始めた証拠です。一つずつ、一緒に片づけていきましょう。
本記事は一般的な実務情報です。消費税・インボイス制度の取扱いは個別の事情や最新の通達によって異なります。立替払いの書類の要件や特例の適用可否は、国税庁のインボイス制度に関するQ&Aや、顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
立替金・仮払金そのものの仕訳と精算の流れは立替経費と仮払金の精算|処理の順番と仕訳を基本から整理、受け取ったインボイスの確かめ方は受け取ったインボイスの確認と保存でまとめています。出張旅費や日当の扱いは旅費交通費の精算|出張旅費規程と日当の扱い、1万円未満の経費は少額特例|1万円未満はインボイス保存不要もあわせてどうぞ。月ごとの確認の流れは、ひとり経理の月次決算チェックリストから少しずつ一緒に整えていきましょう。