売掛金の時効は5年|放置しない回収管理と「承認」の残し方
月末に売掛金の補助元帳を眺めていたら、3年前の日付の行が1つ、ぽつんと残っていました。
金額はそれほど大きくありません。前任の人の時代の取引で、相手先とはもう取引がない。督促した記録も見当たらない。「これ、まだ請求できるんだろうか」「そもそも、いつまでに何をすればよかったんだろう」——そう思いながら、今月もそっと画面を閉じる。
こういう残高が残っているのは、あなたの管理が甘いからではありません。ひとりで回していると、毎月の入金確認と請求で手一杯で、「何年も動いていない債権」を見に行く時間がそもそも用意されていないのが普通です。
この記事では、売掛金の消滅時効の基本と、時効を意識した回収管理を、いつもの表に少し足すだけで回すやり方を、一緒に整理していきます。
結論:売掛金(代金債権)は、いまの民法では原則として支払期日から5年で時効にかかり、相手が「時効です」と主張すると請求できなくなる可能性があります。ただし、相手が一部を入金した・残高確認書に署名して返してくれた・支払いを待ってほしいと相談してきたなど、債務を認める行動(承認)があると、時効はそこからあらためて数え直しになります。実務でやることは2つだけ。①売掛金の一覧に「時効の目安日」の列を足す、②相手が債務を認めたやりとりを記録として残す。今日はまず、支払期日から2年以上たっている売掛金がないかだけ、見てみましょう。
何が起きているか|「古い売掛金」は、静かに残り続ける
時効が問題になる売掛金は、たいてい次のどれかの形で残っています。
- 前任者の時代から引き継いだ残高:経緯が分からないので、触りにくいまま年をまたいでしまう。
- 取引が終わった相手の端数:数千円〜数万円の未回収。督促するほどでも…と後回しにしているうちに、年数だけが進む。
- 「少しずつ払います」と言われた相手:最初は入金があったのに、いつの間にか止まっている。
どれも、毎月の消し込みでは「動きのない行」なので目に入りにくいのが特徴です。そして、時効は請求しないまま時間がたつことで進みます。つまり、時効対策のほとんどは、法律の知識よりも「古いものに気づく仕組み」の話です。
売掛金の時効の基本|「5年」と「数え直し」だけ押さえる
細かい条文まで覚える必要はありません。ひとり経理として押さえておきたいのは、次の3つです。
① 原則は「支払期日から5年」
2020年4月に施行された改正民法で、時効のルールは整理されました。いまの原則は、
- 権利を行使できることを知った時から5年
- 権利を行使できる時から10年
のどちらか早いほうです。売掛金の場合、支払期日はふつう請求した側が分かっているので、実務上は「支払期日から5年」と考えておけば十分です。
なお、2020年3月以前に結んだ契約の取引は、改正前のルール(業種によってはもっと短い時効)が適用されます。もしそれほど古い残高が見つかったら、自分で判断せず、顧問税理士・顧問弁護士に共有してください。
② 時効は「自動で消える」わけではない
時効期間が過ぎても、債権がその瞬間に帳簿から消えるわけではありません。相手が「時効なので払いません」と主張(援用)して、はじめて請求できなくなります。
だからといって「期間を過ぎても大丈夫」という意味ではありません。期間が過ぎたあとの扱いは複雑になるので、過ぎる前に気づける状態にしておくことがいちばんの対策です。
③ 「承認」があると、時効は数え直しになる
ここが実務でいちばん大事なところです。相手が債務があることを認める行動をとると、それまで進んでいた時効はリセットされ、そこからあらためて5年の数え直しになります(法律上は「時効の更新」と呼びます)。
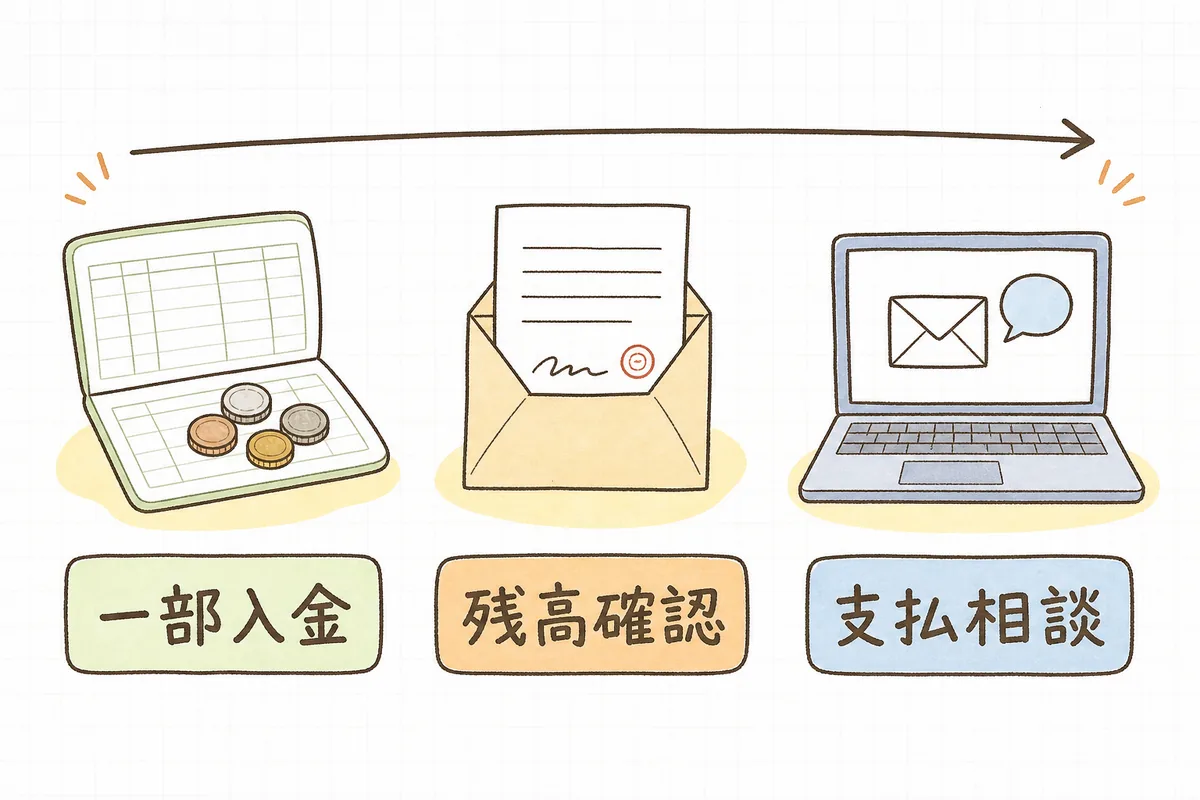
承認にあたると考えられている代表的なやりとりは、次のようなものです。
| やりとり | 経理の手元に残るもの |
|---|---|
| 一部入金(全額でなくても、その債権の支払いとして入金があった) | 通帳・入金明細、消し込みの記録 |
| 残高確認(残高確認書に署名・押印して返送してもらった) | 返送された残高確認書 |
| 支払相談(「来月まで待ってほしい」「分割にしてほしい」と相手から申し出があった) | メール・書面、分割の合意書 |
つまり、普段の回収や残高照合のやりとりそのものが、時効の管理にもなっているということです。特別な手続きを増やすというより、すでにやっていることの「証拠の残し方」を少し意識するだけで、ずいぶん守りが固くなります。
このほか、内容証明郵便などで請求(催告)すると時効の完成を6か月先延ばしにでき、「支払いについて話し合いましょう」という書面での合意があれば最長1年先延ばしにできるしくみもあります。ただ、これらは「数え直し」ではなく一時的な猶予で、条件も細かいため、ここまで来たら弁護士への相談をおすすめします。
具体例|売掛金の一覧に「時効の目安日」の列を足す
新しい表を作る必要はありません。滞留債権リスト(売掛金年齢表)や、取引先ごとの未回収一覧があれば、そこに3列だけ足します。
| 取引先 | 請求日 | 支払期日 | 金額 | 最後の承認日 | 承認の中身 | 時効の目安日 |
|---|---|---|---|---|---|---|
| A社 | 2024/4/30 | 2024/5/31 | 55,000 | — | — | 2029/5/31 |
| B社 | 2023/9/30 | 2023/10/31 | 132,000 | 2025/3/10 | 一部入金 | 2030/3/10 |
| C社 | 2025/1/31 | 2025/2/28 | 22,000 | 2026/6/15 | 残高確認書返送 | 2031/6/15 |
- 最後の承認日:一部入金・残高確認書の返送・支払相談のうち、いちばん新しい日付。なければ「—」。
- 時効の目安日:最後の承認日があればその5年後、なければ支払期日の5年後。エクセルなら
=EDATE(基準日,60)で60か月後が出せます。 - この日付はあくまで管理の目安です。正確な起算日や、承認にあたるかどうかの判断は個別の事情で変わります。
B社の例では、2023年10月が支払期日でしたが、2025年3月に一部入金があったので、目安日も2030年3月まで延びています。入金があった日を、消し込みと一緒にこの列にも書く——それだけで、表がそのまま時効の管理台帳になります。
「目安日まで2年」を、見直しの合図にする
目安日そのものを待っていると、気づいたときには手が打ちにくくなります。おすすめは、目安日まで2年を切った行に色をつけること。そこが「社長・顧問に一度共有する」タイミングです。色がついた行が毎月1〜2件なら、ひとりでも十分に追いかけられます。
影響|放置すると、回収と決算の両方に響く
時効を意識しないまま古い売掛金が残っていると、困るのは回収だけではありません。
- 回収:時間がたつほど、相手の担当者が変わったり、会社の状況が変わったりして、話を進めにくくなります。
- 決算:回収できるか分からない売掛金が残っていると、貸借対照表の売掛金が実態より大きく見えます。回収の見込みが薄い債権の扱いは、貸倒損失・貸倒引当金の判断とつながってくるので、顧問税理士と相談が必要です。
- 引き継ぎ:経緯の分からない残高は、次の担当者にとっても同じ「触れない行」になります。承認の記録が残っていれば、それだけで説明がつきます。
逆に言えば、時効の目安日と承認の記録があるだけで、「この残高は何で、いつまでに何をするか」を社長にも税理士にも一言で伝えられるようになります。
明日やること(まず1つだけ)
明日は、支払期日から2年以上たっている売掛金があるかだけを見てみてください。会計ソフトで売掛金の補助元帳か債権残高の一覧を開き、古い日付の行を探すだけで大丈夫です。
1件も無ければ、それはとても良い状態です。見つかったら、その行について「最後に入金や連絡があったのはいつか」を、通帳やメールで1つだけ確かめてみましょう。表に列を足すのは、その次で間に合います。
売掛金の時効管理チェックリスト
- 気づく
- 支払期日から2年以上たっている売掛金がないか確認した
- 2020年3月以前の契約にもとづく古い残高がないか確認した(あれば顧問に共有)
- 取引が終わった相手の端数が残っていないか確認した
- 表に足す
- 売掛金の一覧に「最後の承認日」「承認の中身」「時効の目安日」の3列を足した
- 目安日まで2年を切った行に色をつけた
- 記録を残す
- 一部入金があったら、消し込みと一緒に「最後の承認日」を更新している
- 返送された残高確認書を、取引先ごとに保存している
- 支払いの延期や分割の相談は、メールや書面で残している(口頭だけで終わらせない)
- 相談する
- 色がついた行を、社長・顧問税理士に共有した
- 内容証明・支払督促など法的な手続きが必要そうなときは、弁護士に相談した
最後に
時効という言葉は、少し身構えてしまいますよね。法律の話のようで、自分の仕事の範囲なのかも分かりにくい。でも、やることを分解してみると、その中身は「古いものに気づく」「やりとりの記録を残す」という、あなたが毎月すでにやっている仕事の延長です。
入金を確かめる。残高確認書を送る。相手からの相談メールを保存する。その一つひとつが、会社のお金を静かに守っています。
全部の残高を一度に片づけなくていい。今月は古い行を1つ見つけて、最後のやりとりの日付を書き込むところから。それだけで、あの「触れない行」は「いつまでに何をするか分かっている行」に変わります。一緒に始めてみましょう。
本記事は一般的な実務情報です。消滅時効の起算日や、承認・催告などにあたるかどうかの判断は、契約の内容や個別の事情によって異なります。時効や法的手続きが絡む判断は顧問弁護士に、貸倒れなど税務・会計の取扱いは顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
- 古い売掛金を見つける表は滞留債権リスト(売掛金年齢表)の作り方、相手への連絡は売掛金の回収が遅れたとき|督促の進め方と催促メールの文例へ。承認の記録にもなる残高照合は残高確認書の書き方で整理しています。
- 回収の見込みが薄くなったときは貸倒れの処理|貸倒損失・貸倒引当金の判断と仕訳の基本を。ほかの実務も、記事一覧から少しずつ一緒に整理していきましょう。