取引先から振込先口座の変更連絡|支払を止めて確かめる手順
支払日の前日。振込データを作り終えて、あとは送信するだけ、というタイミングでメールが届きます。
「いつもお世話になっております。弊社のメインバンク変更に伴い、今月のお振込みより下記口座へご入金いただけますようお願い申し上げます」
署名も、これまでのやりとりの引用も、担当者の名前も、いつもどおり。文面に不自然なところはありません。ただ、口座だけが違う。
手が止まりますよね。 振り込んでしまってから間違いだったら取り返しがつかない。でも、いちいち疑って電話をかけたら、相手に失礼にならないだろうか。しかも支払日は明日で、社長は外出中。
ひとりで経理を回していると、こういう「判断だけの仕事」がいちばん重いと思います。処理そのものは3分で終わるのに、決めるところに誰もいない。
先に言っておきたいことがあります。口座変更の連絡は、ふつうに起きます。 銀行の合併、支店の統廃合、法人成り、メインバンクの見直し。相手も悪気なく送っています。だから「疑う」必要はありません。必要なのは、確かめることだけです。そして確かめる手順は、いつも同じ形にしておけます。
一緒に整理していきましょう。
結論:振込先の変更連絡が来たら、その日は振り込まない。やることは4つです。①支払をいったん止める → ②メールに書かれた電話番号ではなく、取引先マスタに前から登録してある番号にかけ直して確認する → ③確認が取れたら、書面(口座変更届)をもらい、社内の承認を経てマスタを更新する → ④「いつ・誰に・どうやって確認したか」を記録に残す。この順番を守るだけで、判断の重さはかなり軽くなります。急いでいるときほど、②を飛ばしたくなります。でも、②こそがこの仕事の本体です。
何が起きているか|「本物の変更」と「偽物の変更」は、同じ顔で届く
口座変更の連絡が難しいのは、本物と偽物の見た目がほとんど変わらないところです。
本物の理由は、いくらでもあります。
- 銀行の合併・システム統合で、支店名や口座番号が変わった
- 取引先が個人事業から法人になり、口座名義が変わった
- メインバンクを変えた、入金口座を集約した
- 経理担当が代わって、管理しやすい口座に一本化した
一方で、取引先を装って偽の口座に振り込ませようとする手口(ビジネスメール詐欺、BEC)も現実にあります。多いのは、取引先や自社のメールアカウントが何らかの形でのぞかれていて、実際のやりとりの流れに割り込んでくるタイプです。過去のメールが引用され、担当者名も案件名も合っている。だから読んでも気づけません。
近年は文面の自然さも上がっていて、「日本語がおかしいから分かる」という見分け方は、もう当てにできなくなっています。
つまり、文面を読み込んで見抜こうとするのは、そもそも筋が悪いのです。読んで判断するのではなく、メールの外側で確かめる。それが唯一、安定して効く方法です。
少し肩の力を抜いてほしいのは、これはあなたの注意力の問題ではない、ということです。文面で見抜けないように作られているものを、目視で見抜けというほうが無理があります。だから手順にする。手順にしておけば、疲れている日でも、急いでいる日でも、同じ精度で止められます。
確認の型|「止める・かけ直す・記録」の3つだけ
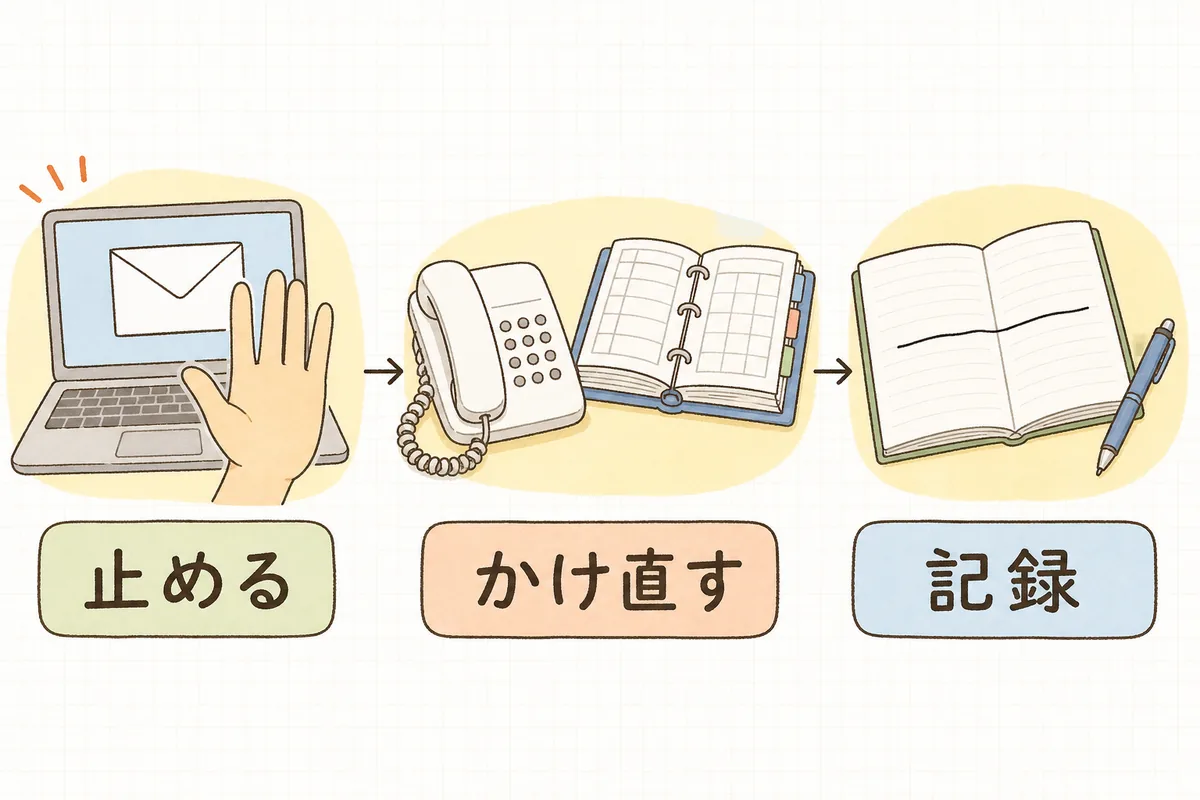
やることは、この3つに集約できます。
1. 止める
まず、その日の振込を進めない。これだけで、この話のリスクの大半は消えます。
ここで負い目を感じる必要はありません。支払日が明日でも、確認のために1日ずれることは、実務ではよくあります。むしろ相手にとっても、口座変更の初回でトラブルになるほうが困ります。
もし支払日を動かせないなら、旧口座に振り込むという選択もあります。旧口座は、少なくとも今まで問題なく着金していた口座です。「確認が取れるまでは従来の口座にお振込みします」と一報を入れておけば、本物の相手なら納得してくれます。
2. かけ直す
ここがいちばん大事なところです。
連絡先は、届いたメールから取らない。 自社の取引先マスタ、基本契約書、過去にもらった名刺、相手の会社の公式サイト——以前から自社が持っている連絡先にかけ直します。
理由はシンプルで、メールそのものが偽物だった場合、そこに書かれた電話番号も相手の用意したものになるからです。メールの中で完結する確認は、確認になりません。
電話で聞くのは、次の3つだけで足ります。
- 振込先の変更連絡を、御社から出しているか
- 新しい口座の金融機関名・支店名・口座番号・口座名義(メールを見ながらではなく、相手に言ってもらう)
- いつの支払分から適用するか
このとき、こちらから「◯◯銀行の△△支店ですよね?」と言わないのがコツです。相手に読み上げてもらって、それを自分の手元のメールと突き合わせます。こちらから言ってしまうと、相手は「はい」と答えるだけになり、確認になりません。
電話がつながらないときは、メールに返信するのではなく、以前から使っている相手のアドレスに新規メールで送る。返信だと、乗っ取られた側や偽ドメインにそのまま返ってしまうことがあります。
3. 記録する
確認が取れたら、そこで終わりにせず、残します。残す項目は4つです。
| 項目 | 記入例 |
|---|---|
| 確認日 | 2026年9月3日 |
| 確認方法 | 電話(取引先マスタ登録の代表番号 000-0000-0000) |
| 確認相手 | 経理部 ◯◯様 |
| 変更内容 | 旧:◯◯銀行△△支店 普通 1234567 → 新:□□銀行××支店 普通 7654321 |
これは、あとで社長や税理士に聞かれたときのためでもありますが、いちばんはあなた自身のためです。半年後に「この口座、いつ変えたんだっけ」と不安になったとき、この4行があるかないかで、夜の落ち着きがまるで違います。
電話で確認するときの言い方
「疑っていると思われないか」が気になる方へ、そのまま使える言い回しを置いておきます。
お世話になっております。株式会社△△の□□でございます。

本日、御社の経理ご担当者様のお名前でお振込先変更のご連絡を
メールにていただきました。

弊社の社内規程で、お振込先の変更については必ずお電話で
ご確認させていただくことになっておりまして、
恐れ入りますがご確認をお願いできますでしょうか。

変更後の金融機関名・支店名・口座番号・口座名義を
お聞かせいただけますと助かります。ポイントは、「社内規程で決まっている」と言ってしまうことです。個人の判断ではなく、会社の手順として説明すれば、相手は不快になりません。実際、こうした確認を求める会社は増えていて、電話が来たほうも「きちんとした会社だ」と受け取ります。
社内規程がまだない、という場合は、これを機に3行だけ作ってしまうのが早いです。
【振込先口座の変更に関する取扱い】
1. 口座変更の連絡を受けた場合、当日中の振込は行わない。
2. 取引先マスタに登録済みの電話番号へ連絡し、内容を確認する。
3. 確認後、変更届(書面)を受領し、代表者の承認を得てマスタを更新する。
紙1枚です。これがあると、あなたが「確認する人」ではなく「規程どおりに運用している人」になります。ひとり経理にとって、この差はとても大きいと思います。
一緒に見ておきたい、引っかかりやすい点
見抜くための「サイン集」ではありません。電話で確認するときに、あわせて目を通しておくと納得感が増すという程度のものです。ひとつでも当てはまったら止める、という使い方ではなく、確認の会話の材料にしてください。
- 口座名義が、取引先の社名と一致しているか。カタカナ表記のゆらぎ(「カ)」の位置など)は普通にありますが、まったく別の会社名や個人名になっている場合は、電話で必ず理由を聞きます。取引先が請求先を第三者に譲っている(債権譲渡・ファクタリング)ケースもあり、そのときは書面での通知があるはずです。
- 急かす言葉が入っているか。「本日中に」「今回だけ」「代表は出張中で連絡がつきません」。本物でも急ぎのことはありますが、急いでいるときこそ電話で確認する理由になります。
- 差出人アドレスが、いつもと1文字違わないか。似た文字(
rnとm、数字の1と小文字のl、.co.jpと.com)の入れ替えは、パッと見では分かりません。返信ボタンではなく、過去のメールから宛先をコピーするだけで避けられます。 - 請求書のPDFと、メール本文の口座が一致しているか。片方だけ書き換わっていることがあります。
- やりとりの相手が、途中から変わっていないか。いつもの担当者と別の人が「担当が代わりました」と割り込んでくる形は、本物・偽物どちらもあり得ます。だからこそ、代表番号にかけ直す意味があります。
繰り返しますが、これらを覚えて見抜く必要はありません。 「止める・かけ直す・記録」の3つを回していれば、当てはまっていても当てはまっていなくても、結論は同じ場所に着きます。
影響|もし間違った口座に振り込んでしまったら
起きてほしくないことですが、手順として知っておくと、いざというときに動けます。
気づいた時点で、すぐ自社の取引銀行に連絡します。 銀行に対しては「組戻し(くみもどし)」という手続きを依頼できます。ただし、組戻しは振込先の口座名義人の同意があって初めて資金が戻る仕組みで、必ず戻るとは限りません。手数料もかかります。
同時に、警察に相談します。都道府県警のサイバー犯罪相談窓口が入口になります。詐欺が疑われる口座については、金融機関側で入出金を止める対応が取られることがあります。
また、実務上つらいのは、偽の口座に払っても、本来の取引先への支払義務は残る可能性が高いという点です。二重払いになるかどうかは個別の事情によって変わるため、金額が大きい場合は、早い段階で弁護士に相談してください。ここは経理担当ひとりで抱える話ではありません。
そして、この連絡は必ず社長・上司にも同時に入れてください。 隠して自分で解決しようとすると、動ける時間が減ってしまいます。時間との勝負になるのは、この一点だけです。
ここを読んで不安になった方へ。ここまで来るケースは、日々の支払業務全体から見ればごく一部です。そして、そのごく一部を防ぐための仕組みが、前の章の「電話1本」です。今日この記事を読んでいる時点で、あなたの会社はもう一段安全になっています。
変更したあと、初回の振込でやること
マスタを書き換えて終わり、ではありません。初回の振込だけ、ひと手間を足します。
- 振込前に、もう一度だけマスタと変更届を突き合わせる。口座番号は1桁の打ち間違いが起きやすい場所です。
- 可能なら、初回は少額で試す。分割払いが可能な取引なら、先に一部だけ振り込んで着金を確認し、残りを送るという方法があります。
- 着金の確認を、相手に依頼する。「本日お振込みいたしましたので、ご入金の確認をお願いいたします」と一報入れておくと、万一のときに気づくのが早くなります。
- 旧口座は、しばらく削除せず「使用停止」にしておく。上書きして消してしまうと、あとで経緯をたどれなくなります。備考欄に「2026-09-03 変更・旧口座」と残しておけば十分です。
支払管理表を使っている方は、そこに「口座確認済(確認日)」の欄をひとつ足しておくと、翌月から自動的に回るようになります。
明日やること(まず1つだけ)
明日やることは、規程を作ることでも、全取引先に確認の電話をかけることでもありません。
取引先マスタを開いて、「電話番号が入っていない取引先」がないかを見る。 それだけです。5分あれば終わります。
口座変更の連絡が来たときにいちばん困るのは、かけ直す先が手元にないことです。慌ててメールに書かれた番号を使ってしまうのは、たいていこのときです。
番号が抜けている取引先が見つかったら、請求書か契約書から拾って埋めておきます。今のうちに埋めておけば、その日が来たとき、あなたは何も迷わずに受話器を取れます。
準備というのは、たいていこういう地味な形をしています。
口座変更チェックリスト
上から順に。今日は「まずここだけ」の1つで十分です。
- まずここだけ(今日)
- 取引先マスタに、主要な取引先の電話番号が入っているか確認した
- 変更連絡が来たとき
- その日の振込を止めた(急ぐ場合は旧口座への振込を検討した)
- 連絡先をメール以外(マスタ・契約書・名刺・公式サイト)から取った
- 電話で、金融機関名・支店名・口座番号・口座名義を相手に読み上げてもらった
- こちらから口座情報を先に言わなかった
- いつの支払分から適用かを確認した
- あわせて目を通す
- 口座名義が取引先の社名と対応しているか
- 差出人アドレスが、これまでのものと一致しているか
- 請求書PDFとメール本文の口座が一致しているか
- 更新するとき
- 書面(口座変更届・社判のある通知)を受領した
- 社長または上長の承認を得た(ひとりで完結させない)
- 確認日・確認方法・確認相手・変更内容の4点を記録した
- 旧口座は削除せず、使用停止+日付メモで残した
- 初回の振込
- 振込直前に、変更届とマスタをもう一度突き合わせた
- 可能なら少額で試した/着金確認を相手に依頼した
- 万一のとき
- 取引銀行へ連絡し、組戻しを依頼する
- 警察(サイバー犯罪相談窓口)へ相談する
- 社長・上長へ即時に共有する(ひとりで抱えない)
最後に
冒頭のメールに戻ります。
あの夕方、手が止まったこと自体が、実はもう答えでした。違和感に気づける人は、すでに支払業務を自分の目で見ている人です。流れ作業でこなしている人は、口座欄の違いに気づきません。
そして、確認のために電話をかけるのは、相手を疑う行為ではありません。あなたの会社と、相手の会社の両方を守る行為です。実際、電話をもらった側は「そこまで見てくれているんだ」と感じます。信頼というのは、こういう地味なやりとりの積み重ねでできています。
全取引先の口座を今すぐ点検しなくて大丈夫です。まずは電話番号の欄をひとつ埋めるところから。次に連絡が来たときに、迷わず受話器を取れれば、それで十分です。
ひとりで判断しなければならない仕事は、たしかに重いです。でも、判断を「手順」に置き換えてしまえば、重さは半分になります。 止めて、かけ直して、記録する。覚えるのは、この3つだけです。
明日の支払も、落ち着いていきましょう。
本記事は一般的な実務情報です。口座変更時の対応ルールや金融機関の手続き(組戻しなど)は、会社の規程や取引銀行によって異なります。誤送金が生じた場合の債務の取扱いなど法的な効果は個別の事情によって変わりますので、最終的な判断は顧問税理士・弁護士・取引金融機関・警察の相談窓口にご確認ください。
よければ、こちらも
- 支払業務そのものを整えておくと、変更連絡が来ても慌てにくくなります。買掛金・未払金の支払漏れを防ぐ|支払管理表の作り方と、支払サイトと締め日|資金繰りで慌てないための基本と管理のコツへ。
- 「ひとりで完結させない」型の作り方は、経理のダブルチェック|ひとりでも2人目を作る4つの型と使い分けにまとめました。手順を残す考え方は経理の属人化を防ぐ|月次ルーティンをテンプレ化する第一歩へ。
- 入金側の確認は、請求書の発行から入金確認まで|ひとり経理の基本フローと、入金額が請求と合わない|差額・手数料・相殺の確認順、振込手数料は誰が負担?先方負担・当方負担の仕訳の基本で整理しています。
- 取引先ごとの残高をそろえておきたいときは、残高確認書の書き方|取引先との残高照合を落ち着いて進める手順へ。ほかの実務も、記事一覧から少しずつ一緒に整理していきましょう。