過入金・二重入金があったとき|返金と相殺の進め方と仕訳
月初の朝、ネットバンキングで入金明細を開くと、同じ取引先から同じ金額が2行並んでいる。
あるいは、請求は19万8,000円なのに、入ってきたのは20万8,000円。
多くもらっているのだから困ることはないはずなのに、なぜか胸がざわつきますよね。「このまま消し込んでいいの?」「すぐ返したほうがいい?」「どの科目に入れれば……」。ひとりで経理を回していると、こういうめったに起きない入金ほど、手が止まります。
先に安心してほしいのは、過入金・二重入金は、相手のちょっとした操作ミスで、どの会社でも普通に起きることだという点です。あなたのミスでも、相手を責める話でもありません。順番さえ決めておけば、落ち着いて片づけられます。一緒に整理していきましょう。
結論:過入金・二重入金に気づいたら、①確かめる → ②知らせる → ③決めてもらうの3段で進めます。原因がはっきりするまでは、多い分を仮受金(一時的に預かっているお金を置く科目)に入れて保留。取引先に「いつ・いくら多くいただいたか」を伝え、返金するか、次回の請求に充当(相殺)するかを選んでもらいます。返金するときは、入金元の口座に戻すのが基本。別の口座を指定されたら、登録済みの電話番号で確かめてから動きます。多くもらったお金は売上ではないので、請求書や売上を直す必要はありません。
何が起きているか|「多く入った」には3つのパターンがある
一口に過入金といっても、中身はだいたい次の3つです。どれに当たるかで、先方への伝え方が少し変わります。
| パターン | よくある原因 | 見分けるヒント |
|---|---|---|
| 二重入金 | 同じ請求書を2回支払った(担当者の交代、振込予約と手動振込の重複など) | 同じ金額が近い日付で2行ある |
| 金額の過入金 | 金額の打ち間違い、別の請求書の金額で振り込んだ | 請求額との差額が中途半端 |
| 先払い・まとめ払い | 翌月分や、まだ請求していない分まで振り込んだ | 差額が別の取引の金額とぴったり合う |
3つ目は、じつは過入金ではないことがあります。相手はわざと先に払っているのかもしれません。だからこそ、いきなり返金せず、まず確かめるところから始めます。
「少ないほう」の差額(振込手数料が引かれている、一部だけ入金された)は、入金額が請求と合わないときの確認順で整理しています。この記事は「多いほう」に絞ったお話です。
進め方の3段|確かめる → 知らせる → 決めてもらう
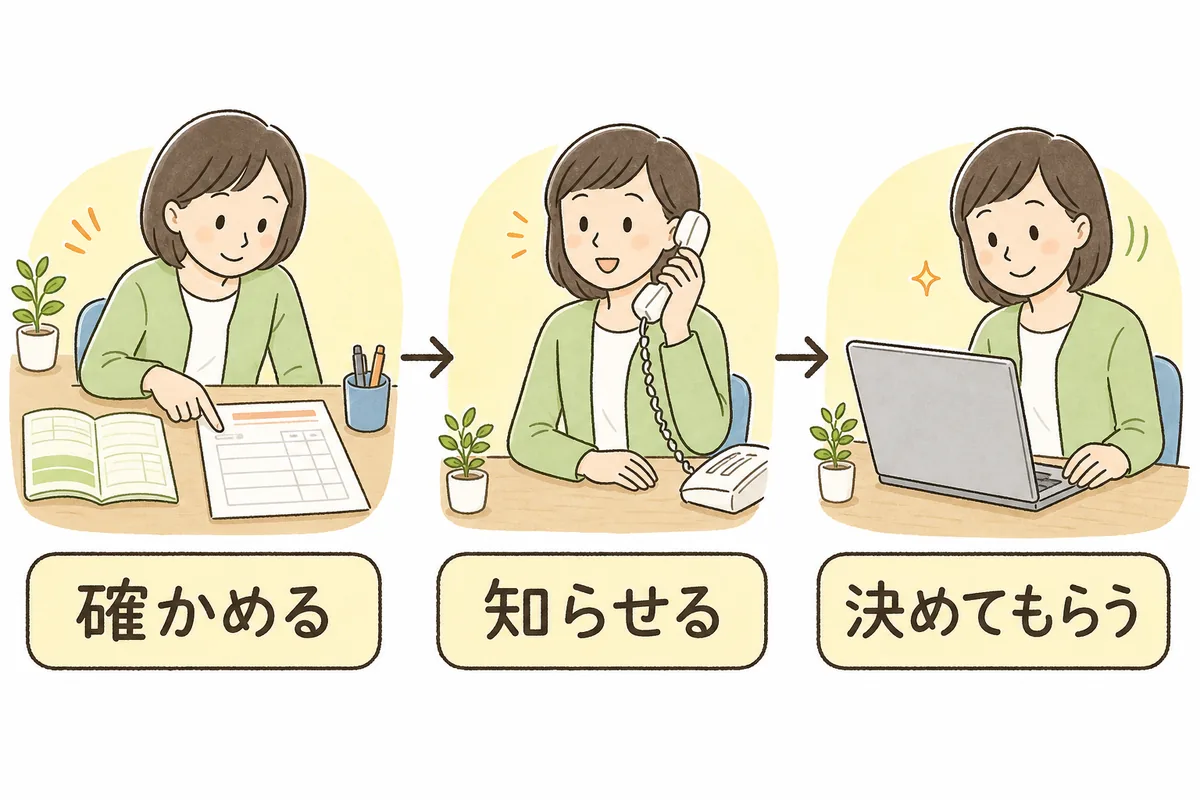
段1:確かめる(自社側で5分だけ)
先方に連絡する前に、手元で次の3つを見ます。ここで自社側の思い込みを消しておくと、連絡がぐっと短く、やさしくなります。
- 売掛金の明細:その取引先の未入金の請求が、ほかに残っていないか。まとめ払いなら、差額がぴったり合うはずです。
- 前回までの入金:先月の入金が不足していて、今月まとめて払ってくれた可能性はないか。
- 前受の約束:見積や契約で「前払い」「手付金」の取り決めがなかったか。
どれにも当てはまらなければ、過入金・二重入金とみてよさそうです。
段2:知らせる(事実だけを、早めに)
気づいたら、なるべく早めに先方の経理担当に連絡します。時間がたつほど、先方の帳簿の締めも進んでしまい、お互いに直す手間が増えるからです。
伝えるのは、事実だけで十分です。
いつもお世話になっております。〇月〇日付でお振込みいただいた件で、ご確認のお願いです。
〇月分のご請求(請求書番号〇〇、220,000円)につきまして、〇月〇日と〇月〇日の2回、同額のお振込みを頂戴しておりました。
つきましては、多くお振込みいただいた220,000円について、ご返金と次回ご請求への充当のどちらがよろしいか、ご希望をお知らせいただけますでしょうか。
「間違えていますよ」ではなく、「こういう入金がありました。どうしましょうか」。相手の担当者も、上司に説明しやすくなります。
段3:決めてもらう(返金か、次回充当か)
返金にするか、次回に回すかは、お金を払った側(取引先)が決めることです。こちらで勝手に次回分に充ててしまうと、先方の帳簿と合わなくなります。
- 返金:先方の資金繰りや、翌月以降の取引がない場合。
- 次回充当(相殺):毎月取引がある相手で、先方がそれを希望した場合。返金の振込手数料もかかりません。
返事は、メールなど記録が残る形でもらっておくと、あとで見返せて安心です。
具体例|二重入金を仕訳で追ってみる
前提:取引先A社に、9月分として220,000円(税込)を請求。10月1日に220,000円、10月2日にも同額が振り込まれた。
① 1回目の入金(いつもの消し込み)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 220,000 | 売掛金 | 220,000 |
ここまでは、売掛金の消し込みのいつもの形です。
② 2回目の入金(まず仮受金で保留)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 220,000 | 仮受金 | 220,000 |
2回目も売掛金で消し込むと、A社の売掛金がマイナス220,000円になります。会計ソフトによっては自動でそうなることもありますが、マイナス残高は月次の確認で見落としやすいので、仮受金に移して「何のお金か」を摘要に書いておくのがおすすめです(例:「A社 9月分二重入金 返金or充当 確認中」)。
③-1 返金することになった場合
先方の希望で、10月10日に返金。返金の振込手数料をどちらが持つかは、先方と話して決めます。
自社が手数料を負担する場合(振込手数料を仮に440円とします)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮受金 | 220,000 | 普通預金 | 220,440 |
| 支払手数料 | 440 |
検算:借方 220,000 + 440 = 220,440、貸方 220,440。合っています。
先方の負担として、手数料を差し引いて返す場合(先方の了承を得たうえで)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮受金 | 220,000 | 普通預金 | 220,000 |
実際に振り込むのは219,560円、手数料が440円で、口座から出ていくのは合計220,000円。仮受金がちょうどゼロになり、自社の費用は出ません。先方には「振込手数料440円を差し引いた219,560円をお返しします」と、差し引く金額まで先に伝えておくと行き違いがありません。
どちらが手数料を持つかに、決まった正解はありません。二重に払ったのは先方の操作ですが、関係を考えて自社で持つ会社も多いです。社内で「こういうときはこうする」を一度決めておくと、次から迷わなくなります。手数料の負担の考え方は、振込手数料は誰が負担?もあわせてどうぞ。
③-2 次回の請求に充当することになった場合
先方の希望で、10月分の請求(同じく220,000円)に充てることになった。
充当が決まったとき:仮受金から、「先にもらっている代金」を置く前受金へ振り替えます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮受金 | 220,000 | 前受金 | 220,000 |
10月分を請求したとき:売上はいつもどおり立て、前受金で売掛金を消します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 220,000 | 売上高 | 200,000 |
| 仮受消費税 | 20,000 | ||
| 前受金 | 220,000 | 売掛金 | 220,000 |
10月分の請求書は、いつもどおり220,000円の請求内容で作り、そのうえで「9月分過入金 220,000円を充当」「今回ご請求額 0円」と書き添えます。売上の金額や消費税はいつもと同じなので、適格請求書の記載事項もそのまま満たせます。
前受金ではなく、充当するまで仮受金のままにしている会社もあります。どちらでも、月末に残高の中身を説明できることのほうが大切です。前受金の考え方は、前受金と前払金の仕訳で詳しく整理しています。
影響|ここを丁寧にしておくと、何が楽になるか
1. 売上と消費税を触らなくて済む 多くもらったお金は、商品やサービスの対価ではないので、売上でも、消費税の課税売上でもありません。仮受金や前受金で受けておけば、売上高も消費税の集計も、請求した金額のままです。値引きや返品とは違うので、返還インボイスを出す必要もありません。
2. 先方の残高確認とすぐ一致する 先方の帳簿では、このお金は「払いすぎた分(立替金や前払金など)」になっているはずです。こちらが仮受金・前受金で持っていれば、残高確認書が来たときも、差額の説明が1行で済みます。
3. 決算で「中身の分からない仮受金」を残さない 仮受金は、あくまで一時的な置き場所です。決算の時点で残っていると、税理士さんや銀行から「これは何ですか」と聞かれやすい科目でもあります。月次で中身を確かめて、返金済み・充当済みのものは消しておきましょう。
返金先は「入金元の口座」に戻すのが基本
ここだけは、少しだけ丁寧に見ておきたいところです。
返金するときは、通帳やネットバンキングの入金明細に出ている、振込元の口座に戻すのが基本です。多くの取引先は、自社の支払口座から振り込んでいるので、そこに戻すのがいちばん確実です。
もし、メールで「別の口座に返金してください」と指定されたら、いったん手を止めて、請求書や取引先マスタに登録済みの電話番号に、こちらからかけ直して確かめます。メールに書かれた電話番号にはかけません。
先方を疑うためではなく、お互いの大事なお金を守るための一手間です。考え方は振込先口座の変更連絡が来たときと同じです。
また、心当たりのない相手から入金があり、「間違えて振り込んだので、こちらの口座に返してください」と連絡が来るケースもあります。相手の名前と入金の事実を自社の明細で確かめられるまでは返さない、と覚えておけば大丈夫です。判断に迷うときは、自社の取引銀行の窓口に相談してみてください。
明日やること(まず1つだけ)
明日は、試算表の「仮受金」と、売掛金のうち「マイナスになっている取引先」を開いてみる。それだけです。
- どちらもゼロなら、確認は完了です。
- 残っているものがあれば、摘要に「何の入金か」「返金か充当か、いまどの段階か」を書き足す。
- 先方に連絡していないものがあれば、上の文例をコピーして1通送る。
もう少し余裕があれば、社内の「返金の振込手数料はどちらが持つか」を上司や社長と一度だけ決めて、手順書の隅にメモしておきましょう。
過入金・二重入金 チェックリスト
上から順に。今日は「まずここだけ」の1つで十分です。
- まずここだけ(今日)
- 仮受金の残高と、売掛金のマイナス残高を確認した
- 確かめる
- その取引先に、ほかの未入金の請求が残っていないか見た
- 前回の入金不足のまとめ払いではないか確かめた
- 前払い・手付金の約束がなかったか確かめた
- 知らせる・決めてもらう
- 入金日・金額・対象の請求書を添えて、先方に連絡した
- 返金か次回充当かを、先方に選んでもらった
- 先方の返事を、メールなど記録が残る形でもらった
- 仕訳
- 多い分は、売掛金のマイナスではなく仮受金で保留した
- 摘要に「何の入金か」と対応の状況を書いた
- 返金したら仮受金を消した(手数料の負担も反映した)
- 充当する場合は、次回の請求書に充当額と今回ご請求額を書いた
- 売上高・消費税の金額は、請求どおりのまま触っていない
- 返金先
- 返金は、入金元の口座に戻した
- 別口座を指定されたときは、登録済みの電話番号で確かめた
- 月次・決算
- 月末に、仮受金の中身をすべて説明できる状態にした
最後に
冒頭の、同じ金額が2行並んだ明細に戻ります。
多くもらっているのに胸がざわついたのは、あなたが数字の向こうにいる取引先のことを見ているからです。「先方は困っていないかな」「うちの帳簿はこれで合っているかな」。その感覚は、ひとり経理のいちばん大事な道具です。
やることは3段だけ。確かめて、知らせて、決めてもらう。それまでは、仮受金にそっと置いておけば大丈夫です。慌てて返さなくても、何も失われません。
こういう一件を丁寧に片づけるたびに、取引先の経理担当さんとの信頼も、少しずつ積み上がっていきます。次に同じことが起きたとき、あなたはもう迷わずに、1通のメールから始められるはずです。
まずは、仮受金の残高を1行だけ。一緒に見ていきましょう。
本記事は一般的な実務情報です。過入金の返金・充当の方法、振込手数料の負担、勘定科目の選び方は、取引先との契約や会社の会計方針、個別の事情によって異なります。金額が大きい場合や、相手と連絡が取れない場合の扱いについては、顧問税理士や取引銀行、必要に応じて弁護士にご相談ください。
よければ、こちらも
- 入金が「少ない」ときの確認順は、入金額が請求と合わない|差額・手数料・相殺の確認順へ。消し込みの基本は売掛金の消し込み|ズレなく正確に進める手順とコツで整理しています。
- 取引先との残高合わせは、残高確認書の書き方へ。口座まわりの確かめ方は、取引先から振込先口座の変更連絡|支払を止めて確かめる手順もどうぞ。
- 毎月の確認をまとめて回したいときは、ひとり経理の月次決算チェックリストも使ってみてください。ほかの実務も、記事一覧から少しずつ一緒に整理していきましょう。